Cheniere Energy (LNG) es el mayor productor y exportador estadounidense de gas natural licuado, operando una cadena integrada desde la adquisición de gas y el transporte por gasoducto hasta la licuefacción, fletamento de buques y entrega. Sus terminales de Sabine Pass y Corpus Christi proporcionan aproximadamente 55 millones de toneladas por año de capacidad operativa. Los contratos a largo plazo respaldan la visibilidad del flujo de caja, mientras que los proyectos de expansión dejan las acciones sensibles a los plazos de construcción, aprobaciones regulatorias y diferenciales globales del gas.
Su último trimestre mostró el valor de un mayor rendimiento. Los ingresos del Q2 2026 de Cheniere Energy aumentaron un 24% a $5,732 mil millones, el EBITDA ajustado subió un 27% a $1,804 mil millones y los cargamentos exportados aumentaron un 19% a 184. Cheniere también elevó su rango de EBITDA ajustado para todo el año a $7,90 mil millones a $8,40 mil millones, convirtiendo la utilización de capacidad y la entrega de proyectos en las pruebas centrales para el resto de 2026.
La previsión de acciones de LNG para 2026 ahora se centra en dos perspectivas competitivas:
- El caso de capacidad de exportación y flujo de caja: Corpus Christi Etapa 3, volúmenes contratados más altos y operaciones terminales confiables podrían elevar el flujo de caja distribuible y respaldar mayores retornos para los accionistas.
- El caso de ejecución de proyectos y márgenes: retrasos en la construcción, interrupciones de terminales o márgenes de GNL realizados más débiles podrían reducir las estimaciones de flujo de caja y limitar el valor creado por la nueva capacidad.
Esta guía desglosa la previsión de acciones de LNG, escenarios de precios 2026, riesgos clave y perspectivas de analistas, basándose en el comunicado de ganancias del Q2 2026 del 6 de agosto de Cheniere Energy, 10-Q y datos de mercado hasta el 18 de septiembre, además de cómo operar futuros de acciones de LNG en BingX TradFi con garantía USDT.
Las 5 Cosas Principales que los Inversores de Cheniere Energy Deben Saber en Septiembre de 2026
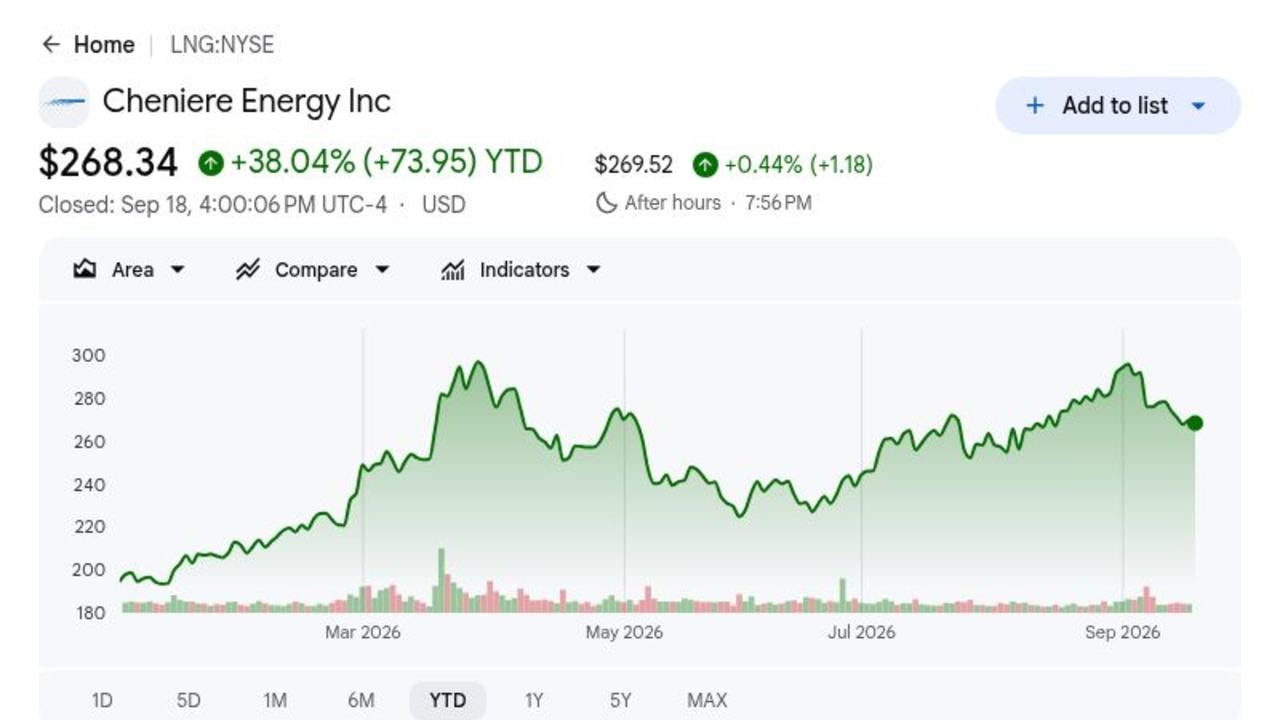
- LNG cerró a $268,34 el 18 de septiembre después de ganar un 38,04% en 2026: El repunte refleja mayores volúmenes de exportación y mercados globales de gas más ajustados. Las acciones permanecen por debajo del objetivo de $319 de RBC Capital y el Caso Alcista de $340, dejando un potencial alcista adicional dependiente del crecimiento continuo de operaciones y flujo de caja.
- Los ingresos del Q2 subieron un 24% a $5,732 mil millones: Los ingresos aumentaron desde $4,641 mil millones un año antes, ya que mayores volúmenes reconocidos y márgenes más fuertes expandieron la base de ganancias. El resultado muestra que la nueva capacidad de GNL ya se está traduciendo en ventas reportadas.
- Cheniere exportó 184 cargamentos, un aumento del 19%: Los volúmenes exportados alcanzaron 672 TBtu, un 22% por encima del trimestre del año anterior. Un mayor rendimiento crea apalancamiento operativo ya que la capacidad de licuefacción adicional entra en servicio y los trenes existentes mantienen una fuerte utilización.
- La guía de EBITDA ajustado de 2026 aumentó a $7,90 mil millones a $8,40 mil millones: El punto medio subió $650 millones desde el rango anterior. La guía de flujo de caja distribuible también aumentó $550 millones en el punto medio a $5,30 mil millones a $5,80 mil millones.
- Corpus Christi Etapa 3 alcanzó la finalización mientras Cheniere exportó su cargamento número 5,000: Los hitos de agosto movieron siete trenes de escala media desde la construcción a operaciones completas y reforzaron la escala de exportación de Cheniere. Más de 40 mtpa de proyectos potenciales aún dependen de permisos y compromisos comerciales adicionales.
¿Qué es Cheniere Energy (LNG)?
Cheniere es una empresa de GNL de servicio completo que compra gas natural, lo transporta a través de gasoductos, lo enfría hasta forma líquida y vende o entrega cargamentos a clientes en todo el mundo. Sabine Pass en Louisiana suministra más de 30 mtpa de capacidad, mientras que Corpus Christi en Texas suministra más de 24 mtpa incluyendo los primeros seis trenes de escala media de la Etapa 3. Los ingresos provienen principalmente de acuerdos de compraventa a largo plazo, tarifas vinculadas a capacidad y cargamentos comerciales, creando una mezcla de flujo de caja contratado y exposición al mercado.
La estrategia a largo plazo se centra en expandir la plataforma existente de la Costa del Golfo en lugar de construir activos greenfield aislados. Bechtel está realizando ingeniería temprana y adquisiciones para la primera fase de la expansión de Sabine Pass, mientras que los Trenes 8 y 9 de Corpus Christi agregan aproximadamente 5 mtpa de capacidad planificada. Cheniere también mantiene relaciones de suministro a largo plazo en Europa y Asia, incluyendo CPC de Taiwán, y utiliza sus capacidades de marketing, envío y programación para redirigir cargamentos cuando cambian la demanda y precios regionales.
Resumen de Ganancias Q2 2026 de Cheniere Energy (LNG): Mayores Volúmenes Impulsan Ingresos, EBITDA y Guía
Cheniere reportó ingresos del Q2 de $5,732 mil millones, un aumento del 24% desde $4,641 mil millones, UPA diluidas de $14,65 versus $7,30 un año antes, y EBITDA ajustado de $1,804 mil millones, un aumento del 27%. La empresa exportó 184 cargamentos y generó $1,171 mil millones de flujo de caja distribuible, luego elevó la guía de EBITDA ajustado de 2026 por $650 millones en el punto medio. La tensión es que el fuerte flujo de caja operativo debe financiar la expansión, retornos a accionistas y obligaciones de deuda al mismo tiempo.
|
Métrica Financiera |
Guía / Consenso |
Reportado / Real |
Sorpresa |
|
Ingresos Q2 |
Q2 2025: $4,641 mil millones |
$5,732 mil millones |
Creció. Subió 24% interanual. |
|
UPA diluidas Q2 |
Q2 2025: $7,30 |
$14,65 |
Mejoró. Más que se duplicó interanual. |
|
Utilidad neta atribuible a Cheniere Q2 |
Q2 2025: $1,626 mil millones |
$3,068 mil millones |
Mejoró. Subió 89% interanual. |
|
EBITDA ajustado Q2 |
Q2 2025: $1,416 mil millones |
$1,804 mil millones |
Creció. Subió 27% por volumen y margen. |
|
Flujo de caja distribuible Q2 |
— |
$1,171 mil millones |
Positivo. Financió recompras, dividendos y crecimiento. |
|
Cargamentos exportados Q2 |
154 un año antes |
184 |
Creció. Subió 19% interanual. |
|
Guía EBITDA ajustado 2026 |
$7,25 mil millones–$7,75 mil millones anterior |
$7,90 mil millones–$8,40 mil millones |
Elevado. Punto medio aumentó $650 millones. |
|
Guía flujo de caja distribuible 2026 |
$4,75 mil millones–$5,25 mil millones anterior |
$5,30 mil millones–$5,80 mil millones |
Elevado. Punto medio aumentó $550 millones. |
- Los ingresos de $5,732 mil millones crecieron un 24%: Las ventas aumentaron $1,091 mil millones interanual ya que mayores volúmenes de GNL y márgenes más fuertes expandieron la base de ingresos. El resultado muestra que la nueva capacidad se está traduciendo directamente en crecimiento reportado.
- Las UPA diluidas alcanzaron $14,65 mientras la utilidad neta atribuible subió 89%: La utilidad neta aumentó a $3,068 mil millones, aunque los movimientos de valor razonable de derivados pueden hacer que las ganancias GAAP sean volátiles. El EBITDA ajustado y el flujo de caja distribuible siguen siendo medidas más claras del desempeño operativo.
- Los volúmenes de exportación subieron 22% a 672 TBtu: Cheniere cargó 184 cargamentos versus 154 un año antes, mostrando cómo la puesta en marcha de Corpus Christi expandió el rendimiento físico. Una mayor utilización fortalece el apalancamiento operativo a través de la infraestructura de licuefacción fija.
- El EBITDA ajustado aumentó 27% a $1,804 mil millones: La mejora de $388 millones reflejó mayores volúmenes y márgenes por MMBtu. Un EBITDA más fuerte respalda los retornos de capital mientras Cheniere continúa invirtiendo en nueva capacidad.
- La liquidez total de $7,475 mil millones respalda más de 6 mtpa en construcción: Cheniere terminó junio con $1,099 mil millones en efectivo y casi $5,956 mil millones de compromisos de crédito disponibles. El saldo proporciona flexibilidad para gastos de proyectos, refinanciamiento y expansión futura.
Perspectiva de Inversión 2026 de Cheniere Energy (LNG): Caso Alcista de $340 vs. Caso Bajista de $220
La perspectiva de Cheniere para 2026 depende de si la mayor capacidad de exportación de GNL puede seguir elevando volúmenes, EBITDA y flujo de caja distribuible. Corpus Christi Etapa 3 respalda el potencial alcista, mientras que los gastos de construcción, exposición a materias primas y plazos de proyectos siguen siendo las principales restricciones.
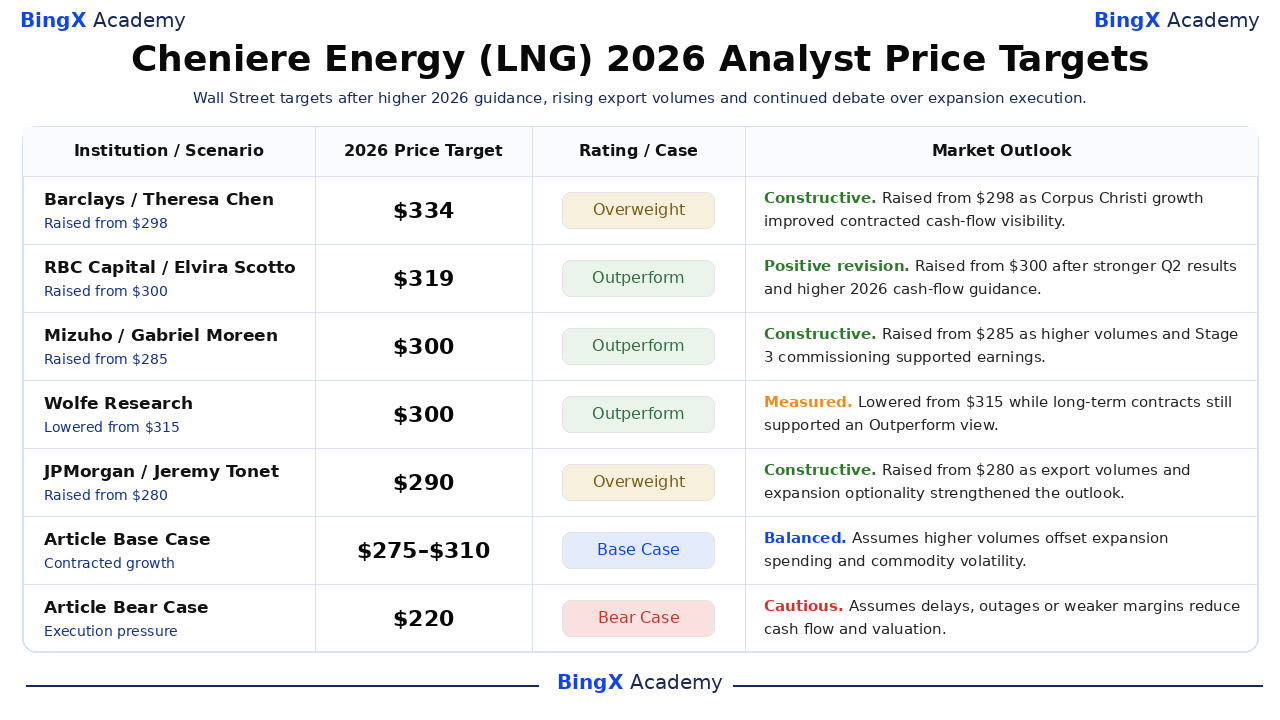
El Caso Alcista: Mayores Exportaciones de GNL Empujan a LNG Hacia $340
El Caso Alcista asume que Corpus Christi Etapa 3 alcanza una utilización confiable, el Tren 7 contribuye con una tasa operativa completa y mercados globales de gas más fuertes respaldan los márgenes comerciales. El aumento del 22% en volumen del Q2 y la perspectiva elevada de EBITDA de $7,90 mil millones a $8,40 mil millones proporcionan el soporte operativo.
Un movimiento hacia $340 requeriría operaciones terminales estables, más contratos a largo plazo y progreso visible en las aprobaciones de expansión de Sabine Pass. Aumentos adicionales en la guía, producción anual por encima de 53 millones de toneladas y recompras continuas fortalecerían el caso.
El Caso Base: Crecimiento Constante de Exportaciones Mantiene a LNG Entre $275 y $310
El Caso Base asume que los contratos a largo plazo y los volúmenes de la Etapa 3 respaldan el flujo de caja, mientras que los altos gastos de construcción y la volatilidad de materias primas limitan una expansión de valuación adicional. Cheniere permanece rentable y retorna capital, aunque los inversores esperan pruebas de que los nuevos proyectos pueden obtener retornos atractivos.
Bajo este escenario, LNG podría operar principalmente entre $275 y $310. La producción dentro del pronóstico de 53 a 54 millones de toneladas, flujo de caja distribuible de $5,30 mil millones a $5,80 mil millones y cronogramas de proyectos estables respaldarían el rango. Interrupciones importantes o recortes en la guía debilitarían el extremo superior.
El Caso Bajista: Retrasos de Proyectos y Márgenes Menores Llevan a LNG Hacia $220
El Caso Bajista asume problemas de puesta en marcha, márgenes de GNL más débiles o retrasos regulatorios que reducen el flujo de caja esperado. Los fuertes compromisos de capital entonces absorberían más flujo de caja distribuible y dejarían menos espacio para recompras y reducción de deuda.
Un movimiento hacia $220 sería más probable si la producción cae por debajo de 53 millones de toneladas, el EBITDA ajustado cae por debajo de la guía o los proyectos de expansión avanzan sin suficiente demanda contratada. Un flujo de caja menor y un retorno requerido más alto presionarían la valuación.
Pronósticos de Precio de Acciones de LNG para 2026 por Analistas de Wall Street
Estas acciones de terceros fechadas muestran un rango objetivo de $290 a $334 en lugar de un resultado garantizado. Las filas del Caso Base y Bajista del Artículo son escenarios editoriales y permanecen separadas de los objetivos de Wall Street. Cada objetivo es un punto de referencia basado en las suposiciones declaradas de la firma, no un resultado garantizado o el pronóstico propio del artículo.
|
Institución / Escenario |
Objetivo de Precio 2026 |
Calificación / Caso |
Perspectiva de Mercado |
|
Barclays |
$334 |
Sobrepeso |
Constructiva. 27 de febrero: elevado desde $298 ya que el crecimiento de Corpus Christi mejoró la visibilidad del flujo de caja. |
|
RBC Capital |
$319 |
Superar al mercado |
Revisión positiva. 24 de agosto: elevado desde $300 después de resultados Q2 más fuertes y guía. |
|
Mizuho |
$300 |
Superar al mercado |
Constructiva. 12 de agosto: elevado desde $285 ya que mayores volúmenes respaldaron las ganancias. |
|
Wolfe Research |
$300 |
Superar al mercado |
Mesurada. 2 de junio: reducido desde $315 mientras los contratos respaldaron la visión a largo plazo. |
|
JPMorgan |
$290 |
Sobrepeso |
Constructiva. 15 de mayo: elevado desde $280 por volumen de exportación y opcionalidad de expansión. |
|
Caso Base del Artículo |
$275 a $310 |
Caso Base |
Equilibrada. Asume que mayores volúmenes compensan gastos de expansión y volatilidad. |
|
Caso Bajista del Artículo |
$220 |
Caso Bajista |
Cautelosa. Asume retrasos, interrupciones o márgenes más débiles que reducen el flujo de caja. |
Cómo Operar Acciones de Cheniere Energy (LNG) en BingX
Opera la perspectiva de volumen de exportación, contratos y expansión de Cheniere Energy usando BingX TradFi y herramientas de BingX AI. Porque LNG puede reaccionar bruscamente a precios globales del gas, operaciones terminales y decisiones regulatorias, los operadores deben definir tanto el catalizador como los límites de riesgo antes de entrar en una posición.
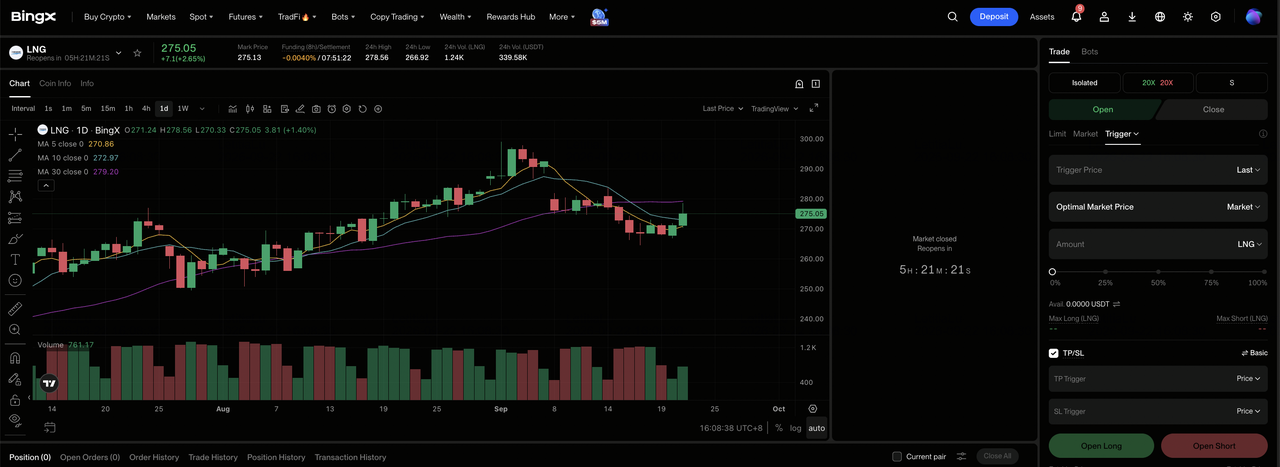
Paso 1: Acceder a BingX TradFi. Regístrate y navega a la sección especializada de TradFi en el panel de BingX exchange.
Paso 2: Seleccionar Cheniere Energy (LNG). Busca y selecciona el contrato de futuros perpetuos LNG-USDT.
Paso 3: Elige tu dirección. Selecciona Abrir Largo si esperas que los volúmenes de exportación y el flujo de caja distribuible aumenten. Selecciona Abrir Corto si esperas interrupciones, retrasos o márgenes más débiles.
Paso 4: Seleccionar apalancamiento y modo de margen. Elige Margen Aislado o Cruzado basado en tu tolerancia al riesgo. La ganancia YTD del 38,04% y la exposición a mercados de gas volátiles muestran por qué el apalancamiento conservador y el dimensionamiento claro de posiciones son importantes.
Paso 5: Ejecutar protocolos de riesgo estrictos. Establece niveles de Toma de Ganancias y Stop-Loss (TP/SL) antes o inmediatamente después de entrar en la operación. LNG puede reaccionar rápidamente a volúmenes de cargamentos, guía, diferenciales de gas, interrupciones y decisiones de permisos.
Los 5 Principales Riesgos a Vigilar para Inversores de Cheniere Energy en 2026
Los contratos a largo plazo de Cheniere reducen cierta volatilidad, pero la ejecución de proyectos, regulación y condiciones de mercado aún afectan el flujo de caja y el valor por acción.
- Las fluctuaciones de materias primas y derivados pueden distorsionar las ganancias: Una variación favorable de derivados de $1,4 mil millones en Q2 impulsó los ingresos GAAP. Los grandes movimientos de marca a mercado pueden hacer que las ganancias nominales sean menos representativas de la generación de caja subyacente.
- Los retrasos de proyectos podrían posponer el flujo de caja contratado: Más de 6 mtpa permanece en construcción. Los retrasos en la puesta en marcha podrían empujar el EBITDA a períodos posteriores mientras continúan los costos de interés y contratistas.
- Las aprobaciones regulatorias podrían ralentizar la expansión futura: Los proyectos de Sabine Pass y Corpus Christi aún requieren aprobaciones de FERC y DOE antes de que más de 40 mtpa de capacidad potencial puedan avanzar. Los retrasos empujarían el crecimiento futuro y el flujo de caja más lejos.
- Los cambios en la demanda global de GNL podrían presionar la utilización: Una demanda asiática más débil o precios spot más suaves podrían reducir la economía de cargamentos flexibles. Los contratos a largo plazo proporcionan soporte, pero los cambios en la demanda regional aún pueden afectar márgenes y colocación de cargamentos.
- El fuerte gasto en proyectos compite con los retornos a accionistas: Cheniere invirtió $1,1 mil millones en capital de crecimiento en Q2 mientras recompró $550 millones en acciones. Costos de construcción más altos podrían dejar menos efectivo para recompras, reducción de deuda y otros retornos de capital.
Reflexiones Finales: ¿Deberías Invertir en Cheniere Energy en 2026?
Cheniere ya ha convertido Corpus Christi Etapa 3 en mayores volúmenes, crecimiento de ingresos del 24% y guía de flujo de caja elevada. Su plataforma contratada y 55 mtpa de capacidad operativa proporcionan más visibilidad que un productor puro de materias primas, aunque las ganancias GAAP siguen siendo volátiles. La pregunta restante es qué tan eficientemente ese progreso operativo se convierte en flujo de caja libre sostenible por acción.
El Caso Alcista requiere trenes nuevos confiables, más contratos y retornos de efectivo continuos para respaldar $340. El Caso Bajista refleja interrupciones, márgenes menores o retrasos de expansión que llevan las acciones hacia $220. Los operadores conservadores pueden observar la producción anual, flujo de caja distribuible, cronogramas de proyectos, aprobaciones regulatorias y deuda neta antes de tratar la revaluación como duradera.
Recordatorio de Riesgo: Operar e invertir en acciones como LNG implica un alto riesgo de pérdida de capital. Los precios de materias primas, derivados, interrupciones de terminales, retrasos de construcción, regulación y operaciones apalancadas pueden producir pérdidas rápidas. Realiza investigación independiente antes de asignar capital.
Lectura Relacionada
- Las Mejores Acciones de Energía de IA para Comprar en 2026: Nuclear, Gas, Celdas de Combustible y la Construcción de Energía de IA
- Las Mejores Acciones de Energía y ETFs para Comprar en 2026: La Crisis de Energía de IA se Encuentra con la Volatilidad Geopolítica
- Predicción de Precios del Gas Natural 2026: ¿Shock Energético Global de $15 o Trampa de Exceso de EE.UU.?
- Predicción de Precios de ExxonMobil (XOM) 2026: ¿Puede el Petróleo y el Crecimiento de Producción Empujar a XOM Hacia $205?
- Predicción de Precios de Occidental Petroleum (OXY) 2026: ¿Puede el Petróleo y el Desapalancamiento Empujar a OXY Hacia $85?
