

Atlassian (TEAM) ofrece aplicaciones de colaboración, desarrollo de software y gestión de servicios para empresas que conectan equipos técnicos con sus organizaciones más amplias. Jira y Confluence proporcionan un sólido motor de suscripciones, mientras que Rovo y el Teamwork Graph amplían su plataforma hacia flujos de trabajo asistidos por IA. Las renovaciones de clientes, la expansión de la plataforma de pago y los costes de entrega en la nube determinan si esa adopción más amplia genera beneficios duraderos y generación de efectivo.
El último trimestre mostró un crecimiento más rápido en la nube, mientras que el próximo año fiscal trae una expansión reportada más lenta. Los ingresos de Atlassian en el Q4 del FY2026 aumentaron un 28% hasta los 1.766 millones de dólares, con ventas en la nube que subieron un 31%. El margen operativo GAAP alcanzó el 12%, mientras que la guía de crecimiento de ingresos para el ejercicio fiscal 2027 fue del 13%. La próxima prueba es si la migración de clientes y la adopción de IA preservan un crecimiento de suscripciones rentable.
La previsión de la acción TEAM para 2026 se centra ahora en dos perspectivas contrapuestas:
- El escenario de expansión en la nube e IA: La adopción de pago de Rovo y las Collections empresariales podrían profundizar las suscripciones recurrentes, permitiendo que el crecimiento en la nube compense la transición del Centro de Datos mientras se mantiene la rentabilidad.
- El escenario de presión en migraciones y márgenes: Las migraciones más lentas, las renovaciones más débiles o los mayores costes de entrega de IA podrían erosionar el apalancamiento operativo a medida que los ingresos del Centro de Datos disminuyen y las expectativas del mercado se mantienen elevadas.
Esta guía analiza la previsión de la acción TEAM, los escenarios de precio para 2026, los riesgos clave y las perspectivas de los analistas, basándose en el comunicado de resultados del 6 de agosto de Atlassian, las divulgaciones de asociaciones y los datos del mercado hasta el 21 de octubre, además de cómo comprar acciones de TEAM en BingX TradFi con USDT o USDC.
Las 5 cosas más importantes que los inversores de Atlassian deben saber en octubre de 2026
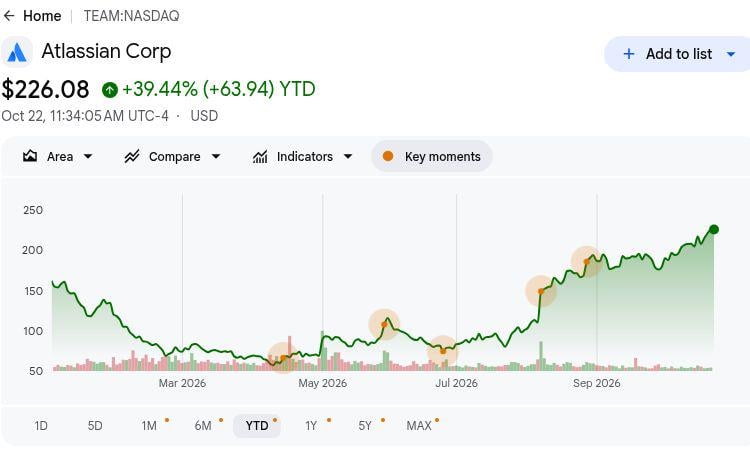
- TEAM cerró a $225.51 el 21 de octubre, con una subida del 39.08% en lo que va de año: Las acciones han ganado significativamente este año, lo que hace que el escenario alcista de $280 dependa de una mayor adopción en la nube y rentabilidad. La subida sostenida requerirá que las funciones de IA generen ingresos adicionales por suscripciones y respalden el crecimiento de beneficios a largo plazo.
- Los ingresos del Q4 aumentaron un 28% hasta los 1.766 millones de dólares. Los ingresos en la nube alcanzaron los 1.213 millones de dólares, reflejando una fuerte demanda empresarial y las continuas migraciones de clientes. La expansión sostenida en la nube será importante a medida que el calendario de ingresos del Centro de Datos influya en el crecimiento general.
- El ARR de suscripciones alcanzó los 6.606 millones de dólares a medida que la demanda empresarial se expandió: Las obligaciones de rendimiento restantes totalizaron 4.817 millones de dólares, proporcionando visibilidad sobre los ingresos futuros. Las renovaciones de clientes, las migraciones a la nube y la eficiencia operativa determinarán con qué eficacia estos compromisos se traducen en beneficios y flujo de caja.
- Rovo y la ampliada asociación con OpenAI crean nuevas oportunidades de crecimiento en IA: El anuncio del 6 de octubre de Atlassian refuerza la integración de capacidades de IA en toda su plataforma de colaboración empresarial. Una adopción más amplia de Rovo y las funciones de IA de pago podrían respaldar suscripciones más grandes y una mayor participación de los clientes.
- El flujo de caja libre trimestral alcanzó los 475 millones de dólares: Atlassian disponía de 1.240 millones de dólares en efectivo y generó 1.319 millones de dólares en flujo de caja libre durante todo el año. La sólida generación de efectivo respalda el desarrollo de IA y la expansión empresarial, mientras que mejorar la rentabilidad de las suscripciones será importante para las rentabilidades a largo plazo de los accionistas.
¿Qué es Atlassian (TEAM)?
Atlassian es una empresa de software empresarial que ayuda a las organizaciones a planificar el trabajo, desarrollar software, gestionar el conocimiento y prestar servicios internos. Su modelo operativo basado en la nube conecta equipos de desarrollo, TI y empresariales a través de flujos de trabajo e información compartidos. Jira, Confluence, Loom y Jira Service Management sirven a aplicaciones que van desde el seguimiento de proyectos hasta el soporte a empleados y la colaboración asíncrona. La empresa genera ingresos a través de suscripciones, licencias del Centro de Datos y servicios relacionados con el marketplace, con más de 350.000 clientes que ilustran su amplio alcance empresarial.
La estrategia de crecimiento de Atlassian se centra en la migración a la nube, la expansión de la plataforma empresarial y el trabajo en equipo asistido por IA. En octubre de 2026, la empresa amplió su asociación con OpenAI para conectar modelos de frontera con el Teamwork Graph y Rovo en los flujos de trabajo empresariales. La empresa también está ampliando las capacidades de gestión de servicios y gobernanza a través de Isolated Cloud, controles administrativos de IA y funciones de cumplimiento normativo específicas para cada sector. Con el ARR de suscripciones alcanzando los 6.606 millones de dólares a 30 de junio, estas iniciativas tienen como objetivo fortalecer los ingresos recurrentes mientras se traduce una gran base de clientes en suscripciones más valiosas y rentables.
Resumen de resultados del Q4 del FY2026 de Atlassian (TEAM): El crecimiento en la nube impulsa la recuperación del BPA a pesar de las perspectivas más moderadas
Atlassian reportó ingresos del Q4 del FY2026 de 1.766 millones de dólares, un aumento del 28% interanual, impulsados por ventas en la nube de 1.213 millones de dólares y compromisos empresariales más sólidos. El beneficio operativo GAAP alcanzó los 211 millones de dólares, mientras que el margen operativo ajustado subió al 36% y el BPA diluido volvió a un beneficio de $0.55, lo que destaca una mayor eficiencia operativa. Con 4.817 millones de dólares en obligaciones de rendimiento restantes y una perspectiva de crecimiento de ingresos del 13% para el ejercicio fiscal 2027, los beneficios futuros dependen de la migración a la nube, la expansión de suscripciones y el gasto disciplinado en IA.
|
Métrica financiera |
Guía / Consenso |
Reportado / Real |
Sorpresa |
|
Ingresos |
$1.384B Q4 FY2025 |
$1.766B |
Mejorado. Subida del 28% interanual. |
|
Ingresos en la nube |
$927.7M Q4 FY2025 |
$1.213B |
Expandido. Subida del 31% interanual. |
|
ARR de suscripciones |
$5.382B junio de 2025 |
$6.606B |
Expandido. Subida del 23% interanual. |
|
Obligaciones de rendimiento restantes |
Comparación con el año anterior |
$4.817B |
Expandido. Subida del 44% interanual. |
|
Margen operativo GAAP |
−2% Q4 FY2025 |
12% |
Mejorado. Subida de 14 puntos. |
|
Margen operativo no GAAP |
24% Q4 FY2025 |
36% |
Mejorado. Subida de 12 puntos. |
|
BPA diluido GAAP |
−$0.09 Q4 FY2025 |
$0.55 |
Mejorado. Retorno a la rentabilidad. |
|
Guía de ingresos Q1 FY2027 |
Nueva guía prospectiva |
1.705B–1.715B |
Perspectiva. Rango de ingresos para el próximo trimestre. |
- Los ingresos del Q4 aumentaron un 28% hasta los 1.766 millones de dólares. Las ventas en la nube alcanzaron los 1.213 millones de dólares, reflejando una mayor demanda de suscripciones y actividad de migración entre clientes empresariales. La adopción sostenida en la nube y la expansión más amplia de la plataforma serán importantes para mantener el impulso de los beneficios.
- Los ingresos en la nube aumentaron un 31% hasta los 1.213 millones de dólares. La demanda de suscripciones empresariales y la actividad de migración impulsaron el rendimiento en las aplicaciones de colaboración y gestión de servicios de Atlassian. La adopción continuada en la nube y la expansión de la plataforma de pago podrían respaldar los beneficios, aunque el gasto en infraestructura y los costes de entrega de IA influyen en la rentabilidad.
- El BPA diluido GAAP alcanzó $0.55 a medida que la rentabilidad mejoró. El margen operativo aumentó al 12%, mientras que el margen operativo no GAAP alcanzó el 36% frente al 24% del año anterior. Unos ingresos por suscripciones más sólidos respaldaron la rentabilidad, pero la eficiencia en la entrega será importante a medida que la combinación de ingresos se desplace más hacia la nube.
- El ARR de suscripciones alcanzó los 6.606 millones de dólares a 30 de junio. Las suscripciones recurrentes anualizadas aumentaron un 23%, respaldando una base más amplia de compromisos en la nube y el Centro de Datos. La creciente adopción empresarial respalda los ingresos recurrentes, mientras que los retornos dependen de la retención y la migración rentable hacia la plataforma en la nube.
- La guía de ingresos del Q1 del FY2027 alcanzó entre 1.705 millones y 1.715 millones de dólares. La perspectiva incluye un crecimiento en la nube del 28.5%, con la entrega dependiendo de las migraciones empresariales y la expansión de clientes. Convertir los compromisos en suscripciones, controlar los costes de entrega y mantener las renovaciones serán factores importantes para el crecimiento futuro de los beneficios.
Perspectivas de inversión de Atlassian (TEAM) para 2026: Escenario alcista de $280 frente al escenario bajista de $180
Las perspectivas de Atlassian para 2026 dependen de si una mayor adopción en la nube puede sostener los beneficios recurrentes durante su transición del Centro de Datos. Los ingresos en la nube del Q4 crecieron un 31% y la rentabilidad mejoró, mientras que la guía para el ejercicio fiscal 2027 apunta a un crecimiento total más bajo y márgenes normalizados. Los siguientes escenarios editoriales ponen a prueba cómo las suscripciones, la adopción de Rovo y la economía de la entrega podrían dar forma a los retornos hasta finales de año.
El escenario alcista: El crecimiento en la nube y la adopción de Rovo impulsan TEAM hacia $280
Una expansión más rápida en la nube de pago aumentaría los beneficios recurrentes, mientras que los despliegues empresariales de IA hacen que la plataforma de colaboración sea más valiosa para los clientes. Los ingresos en la nube del Q4 alcanzaron los 1.213 millones de dólares, un 31% más, y el ARR de suscripciones aumentó un 23%. Una adopción más amplia de Collections y Rovo podría profundizar el gasto dentro de las cuentas existentes sin depender únicamente de usuarios con licencia adicionales.
El escenario de $280 ganaría apoyo si el crecimiento en la nube supera la perspectiva del 28.5% del Q1 y los ingresos superan los 1.715 millones de dólares. Mantener márgenes GAAP positivos conectaría una adopción más amplia de la plataforma con unos beneficios más sólidos en lugar de simplemente un mayor uso.
El escenario base: Las suscripciones en la nube estables mantienen TEAM entre $220 y $250
Las suscripciones recurrentes en la nube podrían mantener los beneficios operativos positivos incluso a medida que las ventas del Centro de Datos disminuyen y el gasto en IA absorbe parte del beneficio del crecimiento. Atlassian orientó el crecimiento en la nube para el ejercicio fiscal 2027 al 25.5% frente a un descenso del 17% en el Centro de Datos. Esa combinación respalda la expansión, pero un crecimiento total de ingresos del 13% seguiría siendo inferior al ritmo trimestral más reciente.
Un rango de $220 a $250 se ajustaría al crecimiento en la nube orientado, las renovaciones continuas y un margen operativo GAAP positivo. Una mayor adopción de pago podría respaldar el extremo superior, mientras que los retrasos en las migraciones o los mayores costes de entrega podrían limitar una mayor expansión de la valoración.
El escenario bajista: Las migraciones más lentas y los mayores costes arrastran TEAM hacia $180
Las migraciones más lentas a la nube expondrían a Atlassian más completamente a la caída de los ingresos del Centro de Datos, mientras que debilitarían la absorción de los costes de IA e infraestructura. La perspectiva de margen operativo GAAP para el ejercicio fiscal 2027 de la dirección era del 4.5%, por debajo del 12% del Q4. Si las renovaciones empresariales se debilitan o el uso crece sin una expansión de pago, la empresa podría perder impulso en los beneficios a pesar de su base de suscripciones recurrentes.
El escenario de $180 sería más probable si el crecimiento en la nube cae por debajo de la guía junto con una expansión más débil del ARR de suscripciones. Rovo y los productos empresariales más nuevos tendrían entonces que contribuir más simplemente para estabilizar la rentabilidad, dejando menos apoyo para un múltiplo más alto.
Previsiones del precio de la acción TEAM para 2026 según los analistas de Wall Street
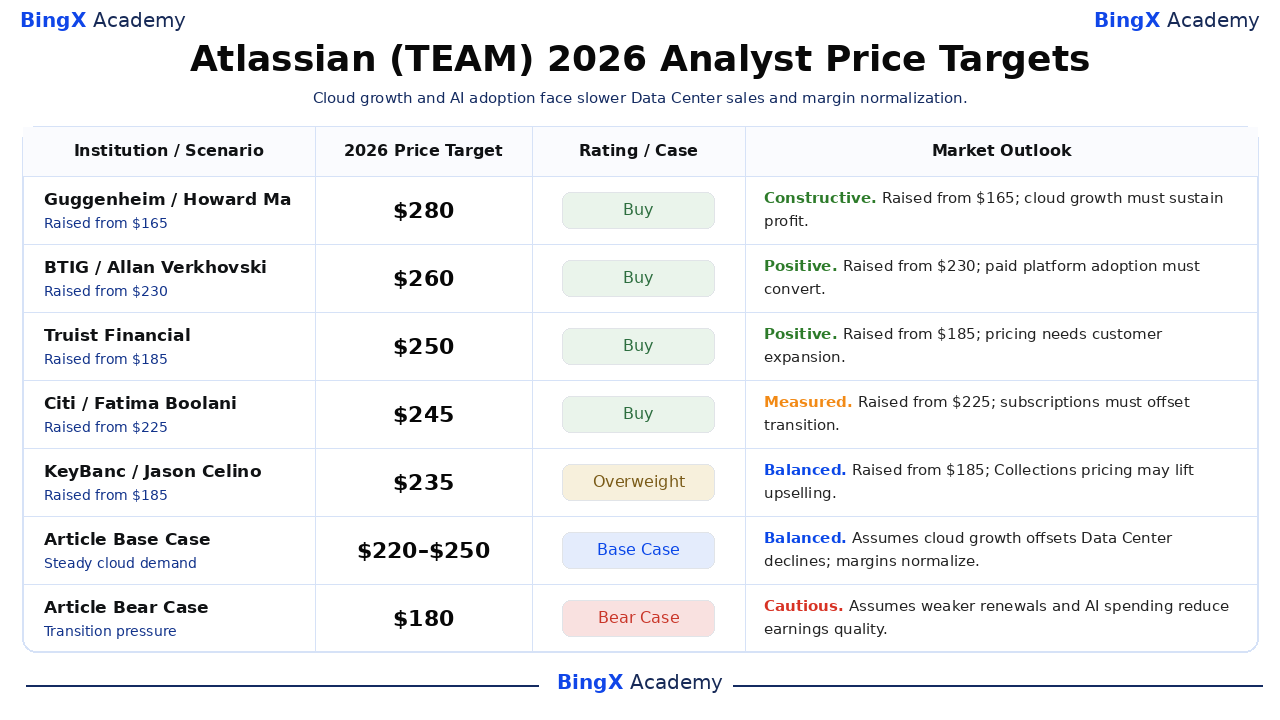
Estos objetivos nombrados y con fecha hacen referencia a las acciones de Atlassian cotizadas en el Nasdaq y generalmente cubren aproximadamente 12 meses, extendiéndose más allá del calendario 2026. El rango seleccionado de $235 a $280 refleja diferentes evaluaciones del crecimiento en la nube, los precios y la adopción empresarial. Las dos últimas filas son escenarios editoriales de fin de año independientes; las interpretaciones empresariales que los acompañan son el análisis de este artículo.
|
Institución / Escenario |
Precio objetivo 2026 |
Calificación / Caso |
Perspectiva de mercado |
|
Guggenheim |
$280 |
Comprar |
Constructivo. 2026-10-19: Subido de $165 a $280; mantenida la calificación de Comprar. Perspectiva editorial: La expansión en la nube y la adopción empresarial deben sostener los beneficios tras la recuperación del precio de la acción. |
|
BTIG |
$260 |
Comprar |
Positivo. 2026-10-20: Subido de $230 a $260; mantenida la calificación de Comprar. Perspectiva editorial: Una adopción más amplia de la plataforma debe traducirse en beneficios de suscripción repetibles y flujo de caja. |
|
Truist Financial |
$250 |
Comprar |
Positivo. 2026-10-21: Subido de $185 a $250; mantenida la calificación de Comprar. Perspectiva editorial: Los precios más altos necesitan una expansión de clientes duradera en lugar de un beneficio temporal de licencias. |
|
Citi |
$245 |
Comprar |
Moderado. 2026-10-20: Subido de $225 a $245; mantenida la calificación de Comprar. Perspectiva editorial: La demanda recurrente debe compensar las menores ventas del Centro de Datos y los márgenes orientados más bajos. |
|
KeyBanc |
$235 |
Sobreponderado |
Equilibrado. 2026-10-19: Subido de $185 a $235; mantenida la calificación de Sobreponderado. Perspectiva editorial: La fijación de precios por uso podría respaldar la venta adicional de Collections, mientras que las migraciones retrasadas crean un riesgo de temporización. |
|
Escenario base del artículo |
220–250 |
Escenario base |
Equilibrado. Asume que la expansión en la nube orientada compensa los descensos del Centro de Datos mientras los márgenes se normalizan hasta diciembre de 2026. |
|
Escenario bajista del artículo |
$180 |
Escenario bajista |
Cauteloso. Asume que las migraciones más débiles y los costes de IA reducen la calidad de los beneficios hasta diciembre de 2026. |
Cómo comprar acciones de Atlassian (TEAM) en BingX
Compre y mantenga acciones de Atlassian a través de BingX Stocks Trading utilizando USDT o USDC, sujeto a la disponibilidad en el listado y la elegibilidad de la cuenta. Atlassian ofrece exposición a la colaboración en la nube, el desarrollo de software, la gestión del conocimiento y los flujos de trabajo empresariales de IA. Los usuarios elegibles pueden dimensionar sus posiciones de acuerdo con sus objetivos de inversión sin utilizar apalancamiento ni pagar comisiones de financiación perpetuas.
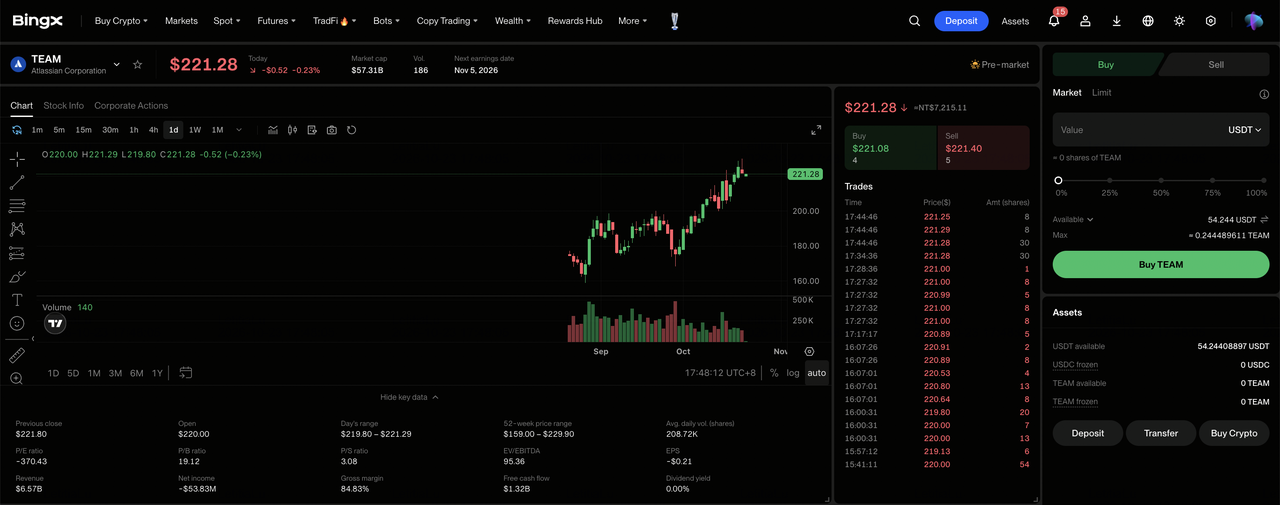
Paso 1: Acceda a BingX Stocks Trading. Regístrese o inicie sesión en BingX, complete la verificación de identidad requerida y navegue hasta «TradFi > Stocks». Acepte la Divulgación de Riesgo de Negociación de Acciones si accede al producto por primera vez.
Paso 2: Prepare USDT o USDC. Asegúrese de que su Cuenta Spot tenga fondos suficientes para la compra. Transfiera USDT o USDC desde su Cuenta de Fondos o Cuenta de Patrimonio si es necesario. Revise el importe mínimo de pedido de la acción seleccionada y la elegibilidad para fracciones antes de elegir el tamaño de la inversión.
Paso 3: Seleccione Atlassian (TEAM). Abra el mercado de Stocks, busque Atlassian (TEAM) y confirme que la acción de Clase A está disponible para su cuenta. Revise la identidad de la empresa, el precio actual de la acción, la sesión de negociación y los tipos de órdenes disponibles.
Paso 4: Compre acciones de Atlassian. Seleccione «Comprar», introduzca un importe de inversión o cantidad de acciones permitido y elija una orden de mercado o limitada compatible. Las órdenes de mercado utilizan los precios disponibles durante las sesiones compatibles, mientras que las órdenes limitadas requieren el precio especificado o uno mejor y suficiente liquidez para ejecutarse.
Paso 5: Revise y gestione sus posiciones. Abra «Stocks > Posiciones» para supervisar sus acciones de TEAM y las ganancias o pérdidas no realizadas. Utilice Todas las órdenes para revisar las transacciones o vender acciones cuando sea necesario. La liquidación T+1 generalmente afecta a cuándo los ingresos de las ventas pueden retirarse, no a cuándo pueden venderse las acciones compradas.
Los 5 principales riesgos que los inversores de Atlassian deben vigilar en 2026
La base de suscripciones de Atlassian, su plataforma empresarial y sus capacidades empresariales de IA en expansión respaldan sus perspectivas de beneficios. Sin embargo, la demanda en la nube, los costes de entrega, el calendario de migraciones y los requisitos de monetización podrían presionar la rentabilidad y los retornos para los accionistas.
- Una demanda en la nube más débil podría presionar los ingresos: Los ingresos en la nube del Q4 alcanzaron los 1.213 millones de dólares, respaldados por la adopción empresarial y la actividad de migración. Una menor expansión de las suscripciones o los volúmenes de renovación podrían reducir los beneficios y los retornos operativos a medida que los contratos existentes lleguen a su renovación.
- El aumento de los costes de entrega podría restringir los márgenes: La guía de margen operativo GAAP para el ejercicio fiscal 2027 fue del 4.5%, frente al 12% del Q4. Los mayores costes de infraestructura e IA podrían debilitar la rentabilidad si los ingresos en la nube y las suscripciones empresariales crecen más lentamente.
- Los retrasos en las migraciones empresariales podrían limitar el crecimiento de los ingresos: Las obligaciones de rendimiento restantes alcanzaron los 4.817 millones de dólares, pero el reconocimiento depende de la entrega contractual y el calendario de suscripciones. Las migraciones retrasadas, los despliegues de clientes o la expansión empresarial podrían reducir la visibilidad de los ingresos futuros.
- La inversión en IA podría debilitar los retornos para los accionistas: Atlassian amplió las capacidades de Rovo y de gobernanza empresarial a través de su plataforma de colaboración más amplia. Los problemas de adopción o los mayores costes de entrega podrían limitar el beneficio incremental de las suscripciones y reducir el valor para los accionistas a pesar del uso de funciones de IA.
- Un crecimiento más débil de las suscripciones podría presionar la valoración: La perspectiva de crecimiento del ARR para el ejercicio fiscal 2027 de Atlassian alcanzó el 18%, respaldada por la expansión en la nube. Las migraciones más lentas, las renovaciones más débiles o los mayores costes de entrega podrían reducir los beneficios y desencadenar caídas en el precio de la acción.
Reflexiones finales: ¿Debería invertir en Atlassian en 2026?
Los 6.606 millones de dólares de ARR de suscripciones de Atlassian y los 475 millones de dólares de flujo de caja libre trimestral demuestran una escala recurrente y una generación de efectivo significativa. La migración a la nube, las Collections empresariales y Rovo ofrecen oportunidades para profundizar el gasto de los clientes mientras se reduce la dependencia de las licencias heredadas. Mantener ese progreso dependerá de la retención de suscripciones, la adopción rentable de IA y la disciplina operativa continua.
El escenario alcista de $280 asume una expansión más rápida en la nube, una adopción de pago de Rovo más sólida y una rentabilidad GAAP duradera. El escenario base de $220 a $250 refleja el crecimiento orientado, mientras que el escenario bajista de $180 tiene en cuenta las migraciones más débiles y los mayores costes. Con TEAM cerrando a $225.51 el 21 de octubre, los inversores deberían vigilar si la adopción empresarial produce un beneficio por acción sostenible.
Aviso de riesgo: Las suscripciones recurrentes de Atlassian no eliminan el riesgo de inversión. Una adopción más lenta en la nube, el aumento de los costes de IA o los retrasos en las migraciones podrían debilitar los beneficios y los retornos para los accionistas. Los inversores deben evaluar la valoración, el rendimiento de las suscripciones y su tolerancia al riesgo antes de comprar acciones de TEAM.
Lecturas relacionadas
- ¿Qué es BingX Stocks Trading? Una guía para principiantes sobre cómo negociar acciones y ETF de EE. UU. con criptomonedas
- Previsión del precio de Salesforce (CRM) para 2026: ¿Puede el crecimiento liderado por Agentforce impulsar CRM hacia los $330?
- Previsión del precio de Adobe (ADBE) para 2026: ¿Puede la monetización de la IA impulsar ADBE hacia los $350?
- Previsión del precio de Figma (FIG) para 2026: ¿Plataforma de lanzamiento de IA a $36.00 o trampa de resaca post-OPV sobrevalorada?
- Previsión del precio de CrowdStrike (CRWD) para 2026: ¿Puede la seguridad de IA y Falcon Flex impulsar CRWD hacia los $280?
- Perspectivas de la acción de Microsoft (MSFT) para 2026: ¿Puede el crecimiento de Azure AI y Copilot llevar la acción de MSFT a $550 o más?
