

تطور شركة Red Cat Holdings (RCAT) طائرات بدون طيار مصنوعة في أمريكا وأنظمة مستقلة لعملاء الدفاع والأمن القومي والسلامة العامة. تزود Teal Drones و FlightWave Aerospace طائرات تكتيكية بقيادة Black Widow و Edge 130، بينما تمد Blue Ops المنصة إلى سفن سطحية غير مأهولة. هذه الاستراتيجية الشاملة توسع السوق القابل للاستهداف، لكنها تترك RCAT حساسة لتوقيت منح الحكومة وتنفيذ التصنيع والخسائر التشغيلية.
أظهر الربع الثاني من RCAT نمواً سريعاً من قاعدة صغيرة مع عدم استقرار الربحية بعد. وصلت الإيرادات إلى 20.19 مليون دولار، بزيادة 527% على أساس سنوي ولكن أقل بـ 2.39 مليون دولار من الإجماع، بينما تحسن الهامش الإجمالي إلى 16.1% من 11.6%. أكدت الإدارة مرة أخرى على 150 مليون إلى 180 مليون دولار من إيرادات 2026، مما يعني أن زيادة الشحنات في النصف الثاني يجب أن تكون أكبر بكثير من الأول.
توقعات أسهم RCAT لعام 2026 تتمحور الآن حول وجهتي نظر متنافستين:
- حالة تحويل البرنامج وإنتاج النطاق: تسليمات Black Widow والطلب من الحلفاء ومنح الشؤون البحرية تحول المتراكم المؤجل إلى شحنات بينما الاستخدام المرتفع للمصنع يحرك الهامش الإجمالي نحو نطاق 25% إلى 30%.
- حالة تأخير المنح والتمويل: قرارات الشراء تتحرك يميناً، تكاليف الإنتاج تبقى مرتفعة والخسائر التشغيلية تستهلك النقد قبل أن تصل الإيرادات السنوية إلى هدف 150 مليون إلى 180 مليون دولار.
يحلل هذا الدليل توقعات أسهم RCAT وسيناريوهات الأسعار لعام 2026 والمخاطر الرئيسية ونظرات المحللين، بالاستناد إلى إصدار Red Cat للربع الثاني في 6 أغسطس 2026 والإيداع الربعي وبيانات السوق حتى 24 سبتمبر.
أهم 5 أشياء يجب على مستثمري Red Cat معرفتها في سبتمبر 2026
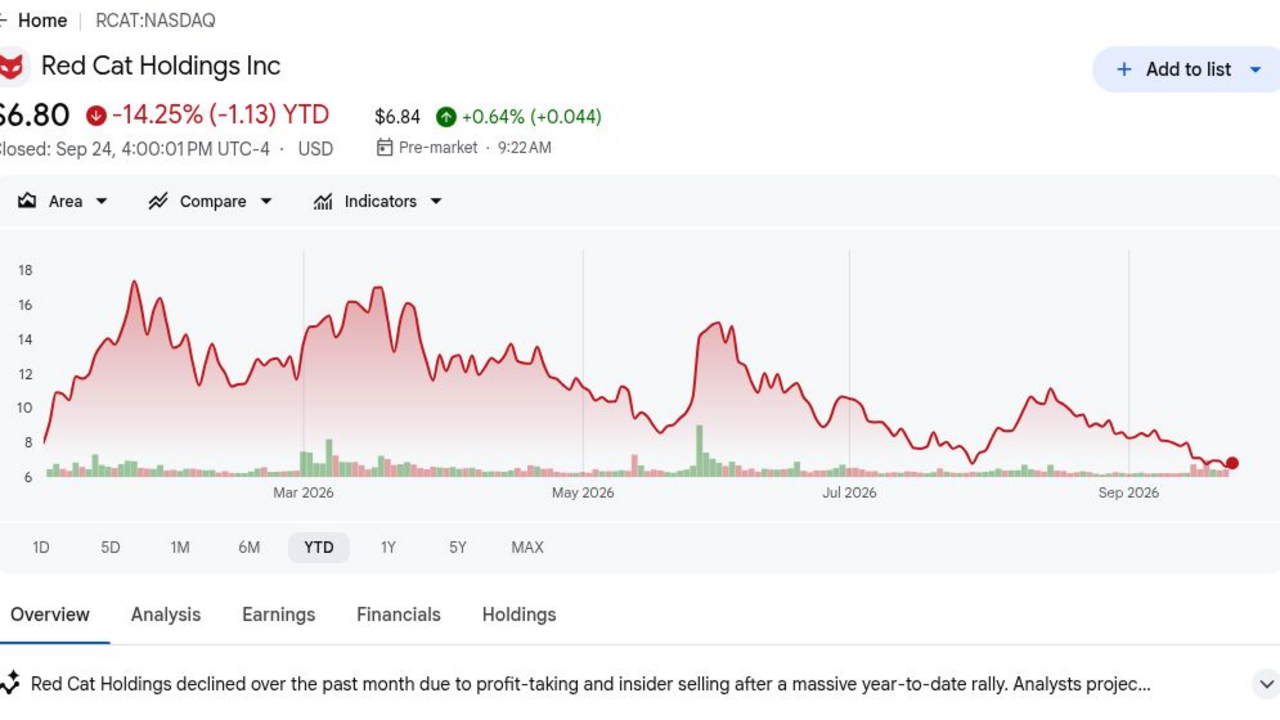
- إغلاق 6.80 دولار ترك RCAT منخفضاً بنسبة 14.25% منذ بداية العام: سعر المرجع في 24 سبتمبر جلس أقل بنسبة 64% من أعلى مستوى في 52 أسبوعاً عند 18.78 دولار. يظهر التراجع أن المستثمرين قد خصموا تحويل منح أبطأ رغم أن الهدف الإجماعي البالغ 16.50 دولار بقي أكثر من ضعف الإغلاق.
- 20.19 مليون دولار من إيرادات الربع الثاني زادت بنسبة 527%: ارتفعت المبيعات من 3.2 مليون دولار قبل عام، لكنها فاتت الإجماع البالغ 22.58 مليون دولار بمقدار 2.39 مليون دولار. يؤكد المزيج على التوسع القوي ويظهر لماذا توقيت الشحن لا يزال مهماً للنتائج الربعية.
- هامش إجمالي 16.1% تحسن بـ 4.5 نقطة مئوية: وصل الربح الإجمالي إلى 3.3 مليون دولار مقابل 0.4 مليون دولار قبل عام، وارتفع الهامش من 12.7% في الربع الأول. امتصاص النفقات العامة الأفضل يدعم النموذج، رغم أن المستوى يبقى تحت موردي الدفاع الناضجين.
- 150 مليون إلى 180 مليون دولار من الإيرادات السنوية تبقى الهدف: وقف الإجماع قرب 155.05 مليون دولار، داخل نطاق الإدارة. الوصول حتى للحد الأدنى يتطلب زيادة حادة في النصف الثاني، مما يجعل إنتاج Black Widow وشحنات البحرية اختبار التنفيذ المركزي.
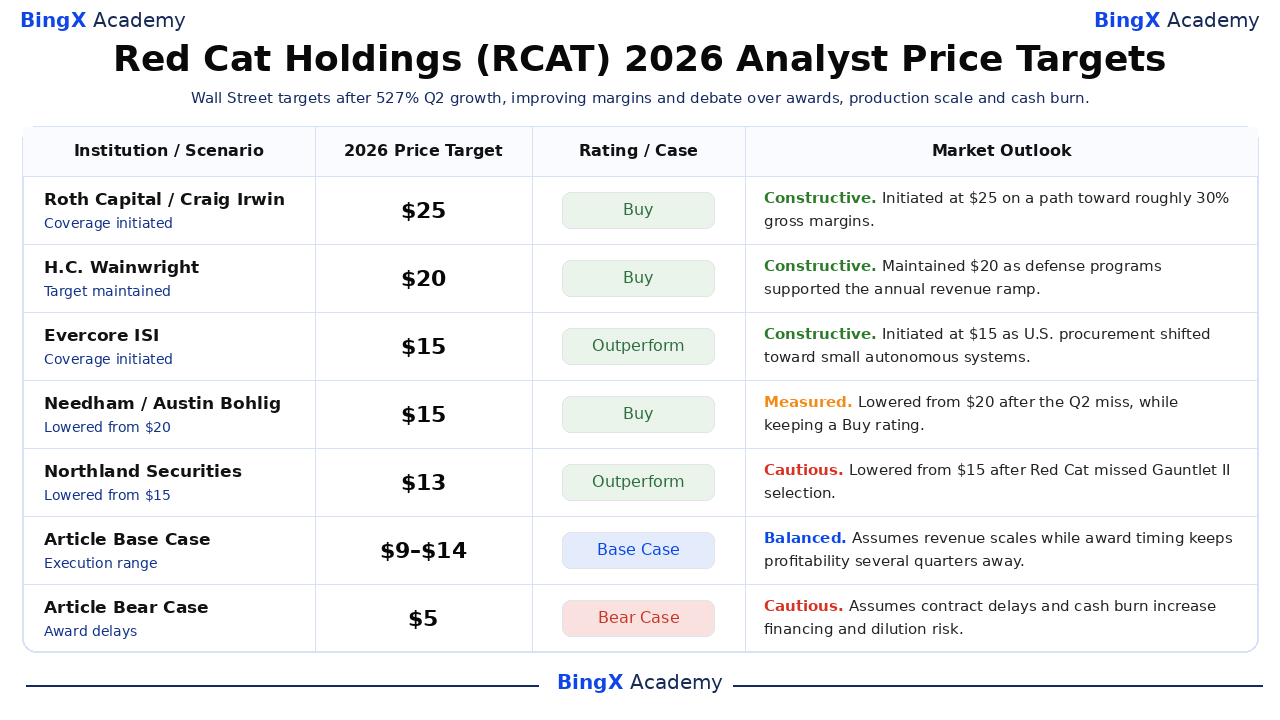
- أهداف المحللين من 25 إلى 9 دولارات تظهر خلافاً واسعاً بشكل غير عادي: هدف Roth Capital البالغ 25 دولاراً يفترض مساراً نحو هوامش إجمالية 30%، بينما هدف Piper Sandler البالغ 9 دولارات ينتظر منح أكثر تأكيداً. الفجوة البالغة 16 دولاراً تلتقط كيف يمكن لنتائج الشراء أن تغير كلاً من التقديرات والتقييم بسرعة.
ما هي Red Cat Holdings (RCAT)؟
Red Cat هي شركة تكنولوجيا دفاع مقرها الولايات المتحدة تركز على الطائرات الصغيرة غير المأهولة والأنظمة الروبوتية المستقلة. تصنع Teal Drones طائرات Black Widow و Teal 2 رباعية المراوح، تضيف FlightWave Aerospace منصة Edge 130 VTOL طويلة التحمل، وخط FANG يعالج مهام وجهة النظر الشخصية الأولى. تأتي الإيرادات بشكل أساسي من الأجهزة والبرمجيات والإكسسوارات وتسليمات البرامج الحكومية. تشمل قاعدة العملاء فروع الجيش الأمريكي والوكالات الفدرالية ومنظمات السلامة العامة ومشتري الدفاع من الحلفاء.
الخطة طويلة المدى هي بناء عائلة متصلة من الأنظمة عبر الجو والبر والبحر بدلاً من الاعتماد على طائرة واحدة. Black Widow ترسو برنامج الاستطلاع قصير المدى للجيش الأمريكي، بينما Edge 130 توسع خيارات التحمل والحمولة. Blue Ops وشراكتها مع Havoc تمد الاستقلالية التعاونية إلى السفن السطحية غير المأهولة. Red Cat توسع أيضاً الإنتاج المحلي وتدمج الاستحواذات وتسعى لعلاقات التصنيع داخل البلاد للعملاء الدوليين، والتي يمكن أن تزيد الطلب القابل للاستهداف إذا تحولت البرامج إلى أوامر ممولة.
اقرأ المزيد: أفضل أسهم الدفاع للشراء في 2026: الأوليات والصواريخ والطائرات بدون طيار والفضاء والحرب المدعومة بالذكاء الاصطناعي
نظرة عامة على أرباح Red Cat Holdings (RCAT) للربع الثاني 2026: نمو الإيرادات وتحسن الهامش يبرز تحدي التنفيذ
أبلغت Red Cat عن إيرادات قدرها 20.19 مليون دولار مقابل 22.58 مليون دولار متوقعة، وخسارة GAAP قدرها 0.26 دولار للسهم مقابل إجماع خسارة 0.17 دولار، و3.3 مليون دولار من الربح الإجمالي. زادت الإيرادات بنسبة 527%، ووصل الهامش الإجمالي إلى 16.1% من 11.6% قبل عام وبلغ مجموع النقد والأوراق المالية القابلة للتداول 131.9 مليون دولار. أكدت الإدارة مرة أخرى على 150 مليون إلى 180 مليون دولار من إيرادات 2026، تاركة التنفيذ مركزاً في النصف الثاني.
|
المقياس المالي |
التوجيه / الإجماع |
المبلغ عنه / الفعلي |
المفاجأة |
|
إيرادات الربع الثاني 2026 |
إجماع 22.58 مليون دولار |
20.19 مليون دولار |
فاته. 2.39 مليون دولار تحت الإجماع؛ زيادة 527% على أساس سنوي. |
|
ربحية السهم GAAP المخففة للربع الثاني |
إجماع -0.17 دولار |
-0.26 دولار |
فاته. كانت الخسارة أوسع بـ 0.09 دولار من الإجماع. |
|
ربح إجمالي للربع الثاني |
0.4 مليون دولار قبل عام |
3.3 مليون دولار |
تحسن. زيادة بـ 2.9 مليون دولار مع توسع الحجم. |
|
هامش إجمالي للربع الثاني |
11.6% قبل عام؛ 12.7% في الربع الأول |
16.10% |
توسع. زيادة 4.5 نقطة على أساس سنوي و3.4 نقطة متتالية. |
|
خسارة تشغيلية للربع الثاني |
— |
-27.3 مليون دولار |
ضغط. بقيت الخسارة أكبر من الإيرادات الربعية. |
|
النقد والأوراق المالية القابلة للتداول |
— |
131.9 مليون دولار |
ممول. الرصيد يدعم إنفاق الإنتاج والتكامل. |
|
هدف إيرادات السنة المالية 2026 |
إجماع 155.05 مليون دولار |
150-180 مليون دولار |
أكد مرة أخرى. الحد الأدنى بقي قريباً من الإجماع. |
- 20.19 مليون دولار من الإيرادات نمت بنسبة 527% لكنها فاتت بـ 2.39 مليون دولار: زادت المبيعات من 3.2 مليون دولار قبل عام مع توسع تسليمات الدفاع. تؤكد الإخفاق أن النمو وحده لا يزيل مخاطر التوقيت لأن بضعة تواريخ قبول أو شحن يمكن أن تحرك الإيرادات الربعية.
- خسارة GAAP قدرها 0.26 دولار للسهم كانت أوسع بـ 0.09 دولار من الإجماع: وصلت الخسارة التشغيلية إلى 27.3 مليون دولار، متجاوزة الإيرادات الربعية المبلغة. لذلك تحتاج Red Cat إلى أكثر من نمو المبيعات، حيث يجب أن يتحسن استخدام المصنع والمصاريف التشغيلية معاً قبل أن يخلق النطاق أرباح للسهم.
- 3.3 مليون دولار من الربح الإجمالي زادت بـ 2.9 مليون دولار: ارتفع الهامش الإجمالي إلى 16.1% من 11.6% قبل عام و12.7% في الربع الأول. يدعم التقدم المتتالي أطروحة الإدارة التصنيعية، رغم أن تسع إلى أربع عشرة نقطة أخرى مطلوبة للاقتراب من نطاق 25% إلى 30% طويل المدى.
- 131.9 مليون دولار من السيولة توفر مدرج إنتاج: النقد والأوراق المالية القابلة للتداول تقلل ضغط التمويل المباشر بينما تدمج Red Cat FlightWave وتوسع القدرة. يهم الرصيد لأن الشركة يجب أن تمول المخزون والعمالة قبل أن تترجم تسليمات الحكومة الكبيرة إلى نقد العميل.
- 150 مليون إلى 180 مليون دولار من الإيرادات السنوية أُكدت مرة أخرى: يجلس الحد الأدنى قرب إجماع 155.05 مليون دولار، لكن نتائج النصف الأول تترك معظم المبيعات للأرباع اللاحقة. يحتاج المستثمرون إلى دليل أن البرامج المتعاقد عليها تتحرك عبر الإنتاج بدلاً من البقاء فرص خط أنابيب طويلة المدة.
نظرة Red Cat Holdings (RCAT) الاستثمارية لعام 2026: حالة الصعود بـ 18 دولاراً مقابل حالة الهبوط بـ 5 دولارات
تعتمد نظرة Red Cat لعام 2026 على ما إذا كان النمو السريع في الإيرادات يمكن أن يترجم إلى تسليمات طائرات بدون طيار متسقة وهوامش أقوى وخسائر تشغيلية أقل. يأتي الجانب الإيجابي من تحويل البرنامج وتوسع طلب الدفاع، بينما توقيت المنح وتنفيذ التصنيع واستخدام النقد تبقى المخاطر الرئيسية.
حالة الصعود: نمو برنامج الطائرات بدون طيار يدفع RCAT نحو 18 دولاراً
تفترض حالة الصعود أن إنتاج Black Widow وطلب الطائرات الصغيرة بدون طيار الدولي والبرامج البحرية تخلق إيقاع شحن أقوى. زادت إيرادات الربع الثاني بنسبة 527% ووصل الهامش الإجمالي إلى 16.1%، مما يظهر أن الحجم الأعلى يمكن أن يحسن كفاءة التصنيع من قاعدة منخفضة.
تحرك نحو 18 دولاراً سيتطلب إيرادات سنوية قرب الحد الأعلى البالغ 180 مليون دولار، وهامش إجمالي يقترب من 25%، ومنح ممولة تمتد إلى 2027. ستحتاج الخسائر التشغيلية أيضاً إلى التضييق من 27.3 مليون دولار حتى تترجم المبيعات الأعلى إلى اقتصاديات أقوى للسهم.
الحالة الأساسية: التسليمات المستقرة تحتفظ بـ RCAT بين 9 و14 دولاراً
تفترض الحالة الأساسية أن الإيرادات تنمو بسرعة مع توسع تسليمات Black Widow و Edge 130، رغم أن جداول قبول العملاء تبقى غير متساوية. يتحسن الهامش الإجمالي فوق 20%، لكن استثمار التصنيع وتطوير Blue Ops يحافظان على عدم ربحية الشركة خلال ما تبقى من العام.
يمكن أن تتداول RCAT بشكل رئيسي بين 9 و14 دولاراً إذا وصلت الإيرادات إلى الحد الأدنى البالغ 150 مليون دولار وبقي النقد فوق 100 مليون دولار. ستدعم التسليمات الربعية المتسقة النطاق، بينما المنح المفقودة أو الهوامش تحت 15% ستضعفه.
حالة الهبوط: الأوامر الأبطأ تسحب RCAT نحو 5 دولارات
تفترض حالة الهبوط أن قرارات الشراء تنتقل إلى 2027 وقدرة التصنيع تعمل تحت التوقعات. مع خسارة تشغيلية ربعية قدرها 27.3 مليون دولار، حجم الإنتاج الأقل سيقلل امتصاص النفقات العامة ويجعل تحسن الهامش الإجمالي بنسبة 16.1% أصعب للحفاظ عليه.
تحرك نحو 5 دولارات سيصبح أكثر احتمالاً إذا انخفضت الإيرادات السنوية تحت 150 مليون دولار، أو عاد الهامش الإجمالي نحو 12%، أو انخفض النقد بسرعة من 131.9 مليون دولار. تمويل الأسهم الإضافي سيقلل القيمة للسهم من نمو البرنامج المستقبلي.
توقعات سعر سهم RCAT لعام 2026 بواسطة محللي وول ستريت
تنتج ست إجراءات مؤرخة نطاق هدف من 9 إلى 25 دولاراً، مما يعكس آراء متباينة حول تحويل البرنامج ونطاق التصنيع. هذه نقاط مرجعية طرف ثالث وليست وعود أسعار. الصفوف الأساسية والهبوط النهائية هي سيناريوهات تحريرية لأكاديمية BingX وتبقى منفصلة عن بحث وول ستريت.
|
المؤسسة / السيناريو |
هدف السعر 2026 |
التصنيف / الحالة |
نظرة السوق |
|
Roth Capital |
25 دولاراً |
شراء |
بناء. 1 يونيو: بدأ على مسار نحو هوامش إجمالية حوالي 30% مع توسع الحجم. |
|
H.C. Wainwright |
20 دولاراً |
شراء |
بناء. 7 أغسطس: حافظ على الهدف حيث دعمت برامج الدفاع زيادة الإيرادات. |
|
Evercore ISI |
15 دولاراً |
أداء فائق |
بناء. 31 أغسطس: بدأ مع تحول شراء الولايات المتحدة نحو الأنظمة المستقلة الصغيرة. |
|
Needham |
15 دولاراً |
شراء |
معتدل. 7 أغسطس: خفض من 20 دولاراً بعد إخفاق الربع الثاني مع الاحتفاظ بتصنيف شراء. |
|
Northland Securities |
13 دولاراً |
أداء فائق |
حذر. 17 سبتمبر: خفض من 15 دولاراً بعد أن فاتت Red Cat اختيار Gauntlet II. |
|
Piper Sandler |
9 دولارات |
محايد |
حذر. 2 سبتمبر: بدأ في انتظار منح عسكرية وحكومية أكثر تأكيداً. |
|
الحالة الأساسية للمقال |
9-14 |
الحالة الأساسية |
متوازن. يفترض أن الإيرادات تتوسع بينما توقيت المنح يحتفظ بالربحية عدة أرباع بعيداً. |
|
حالة الهبوط للمقال |
5 دولارات |
حالة الهبوط |
حذر. يفترض أن تأخيرات العقود وحرق النقد يزيدان التمويل ومخاطر التخفيف. |
أهم 5 مخاطر لمراقبة مستثمري Red Cat في 2026
يعتمد تقييم Red Cat على تحويل فرص الدفاع إلى تسليمات مربحة. كل مخاطرة أدناه يمكن أن تقلل رؤية الإيرادات أو مدرج النقد أو القيمة للسهم المخصصة للبرامج المستقبلية.
- توقيت المنح يمكن أن يحرك الإيرادات بين السنوات: شراء الحكومة يشمل الاختبار والاحتجاجات والموازنات ومعالم القبول. برنامج مؤجل يمكن أن يحرك جزءاً كبيراً من هدف 150 مليون إلى 180 مليون دولار إلى 2027 دون إزالة الطلب الأساسي.
- نطاق التصنيع قد لا ينتج هامشاً كافياً: تحسن الهامش الإجمالي إلى 16.1%، لكن الأعمال لا تزال تبلغ عن خسارة تشغيلية قدرها 27.3 مليون دولار. تكاليف المكونات أو إعادة العمل أو الاستخدام المنخفض يمكن أن يمنع الحجم من الترجمة إلى ربحية.
- تركز العملاء يزيد تقلبات النتائج: برامج الدفاع الأمريكية يمكن أن تحسب لأوامر فردية كبيرة. فقدان Gauntlet II سبب بالفعل أن Northland تخفض هدفها إلى 13 دولاراً، مما يظهر كيف يمكن لقرار واحد أن يقلل التقديرات عبر سنوات متعددة.
- حرق النقد يمكن أن يؤدي إلى التخفيف: رصيد السيولة البالغ 131.9 مليون دولار يوفر مدرجاً، ومع ذلك المخزون والقدرة والاستحواذات تستهلك رأس المال قبل التسليم. إذا بقيت الخسائر قرب مستويات الربع الثاني، إصدار الأسهم المستقبلي يمكن أن يقلل القيمة للسهم.
- المنافسة يمكن أن تضغط على التسعير ومعدلات الفوز: AeroVironment وموردو الطائرات بدون طيار الخاصة وشركات الأنظمة المستقلة الناشئة تتنافس على نفس الموازنات. يجب على Red Cat أن تثبت الموثوقية والإمداد المحلي ومزايا البرمجيات المتكاملة للدفاع عن كل من المنح والهوامش.
أفكار نهائية: هل يجب أن تستثمر في Red Cat في 2026؟
انتقلت Red Cat إلى ما وراء قصة تطوير بإيرادات دنيا. وصلت مبيعات الربع الثاني إلى 20.19 مليون دولار، وصل النمو إلى 527% وتحسن الهامش الإجمالي إلى 16.1%. السؤال الاستثماري المركزي هو ما إذا كانت البرامج الممولة يمكن أن تدعم الزيادة الأكبر بكثير في النصف الثاني المطلوبة لهدف 150 مليون إلى 180 مليون دولار السنوي.
حالة الصعود نحو 18 دولاراً تتطلب تحويل البرنامج وتوسع الهامش وخسائر أضيق. حالة الهبوط نحو 5 دولارات تعكس تأخيرات المنح ومخاطر التخفيف. المتداولون المحافظون قد يراقبون التسليمات المقبولة والهامش الإجمالي واستخدام النقد التشغيلي وسيولة نهاية العام معاً، بدلاً من معاملة إعلانات العقود وحدها كدليل على الأرباح الدائمة.
تذكير المخاطر: التداول والاستثمار في الأسهم مثل RCAT ينطوي على مخاطر فقدان رأس المال. شركات الدفاع الصغيرة والعقود الحكومية والمنتجات المدعومة يمكن أن تنتج تغيرات أسعار سريعة. أجر بحثاً مستقلاً قبل تخصيص رأس المال.
قراءة ذات صلة
- أفضل أسهم الدفاع للشراء في 2026: الأوليات والصواريخ والطائرات بدون طيار والفضاء والحرب المدعومة بالذكاء الاصطناعي
- أفضل أسهم الفضاء للشراء قبل طرح SpaceX العام
- توقع سعر Rocket Lab (RKLB) 2026: هل يمكن للصاروخ الجديد ونمو الدفاع دفع RKLB نحو 150 دولاراً؟
- توقع سعر AST SpaceMobile (ASTS) 2026: هل يمكن لنشر BlueBird دفع ASTS نحو 120 دولاراً؟
- توقع سعر Planet Labs (PL) 2026: هل يمكن لطلب الدفاع دفع PL نحو 35 دولاراً؟
- توقع سعر Lockheed Martin (LMT) 2026: هل يمكن للمتراكم المؤجل القياسي دفع LMT نحو 700 دولار؟
