مورجان ستانلي (MS) هي شركة خدمات مالية عالمية تُبنى حول الأوراق المالية المؤسسية وإدارة الثروات وإدارة الاستثمارات. تلتقط امتيازاتها في الأسهم والدخل الثابت والخدمات المصرفية الاستثمارية أسواق رؤوس الأموال النشطة، بينما تجعل رسوم إدارة الأصول المتكررة وصافي دخل الفوائد من إدارة الثروات المحرك المستقر. هذا التوازن يوسع مصادر الأرباح، رغم أن النتائج تبقى حساسة لنشاط السوق وقيم الأصول وشهية العملاء للمخاطر.
أظهر الربع الأخير النموذج المتكامل يعمل بكثافة عالية بشكل غير معتاد. صافي إيرادات مورجان ستانلي للربع الثاني 2026 ارتفعت بنسبة 27.1% إلى 21.348 مليار دولار، وزادت ربحية السهم المخففة بنسبة 62.4% إلى 3.46 دولار، ووصلت إيرادات الأوراق المالية المؤسسية إلى 11.040 مليار دولار وأضافت إدارة الثروات رقماً قياسياً قدره 148.1 مليار دولار من صافي الأصول الجديدة. تتمحور المناقشة الاستثمارية الآن حول مدى استمرار هذا الأداء بعد تطبيع ظروف التداول والصفقات المواتية.
تتمحور توقعات سهم MS لعام 2026 الآن حول وجهتي نظر متنافستين:
- حالة الشركة المتكاملة: نشاط الصفقات المستمر ومكاسب الحصة السوقية وتدفقات الثروة المتكررة تحافظ على ROTCE أعلى من 20% وتدعم تقييماً أعلى.
- حالة التطبيع: إيرادات التداول والخدمات المصرفية الاستثمارية وقيم الأصول تبرد معاً، مما يقلل الرافعة التشغيلية بعد ربع قياسي.
يقدم هذا الدليل تحليلاً لتوقعات سهم MS وسيناريوهات الأسعار لعام 2026 والمخاطر الرئيسية ونظرات المحللين، مستنداً إلى تقرير أرباح مورجان ستانلي للربع الثاني 2026 الصادر في 15 يوليو وملف SEC وبيانات السوق حتى 4 سبتمبر، بالإضافة إلى كيفية تداول عقود MS الآجلة على BingX TradFi بضمان USDT.
أهم 5 أشياء يجب أن يعرفها مستثمرو مورجان ستانلي في سبتمبر 2026
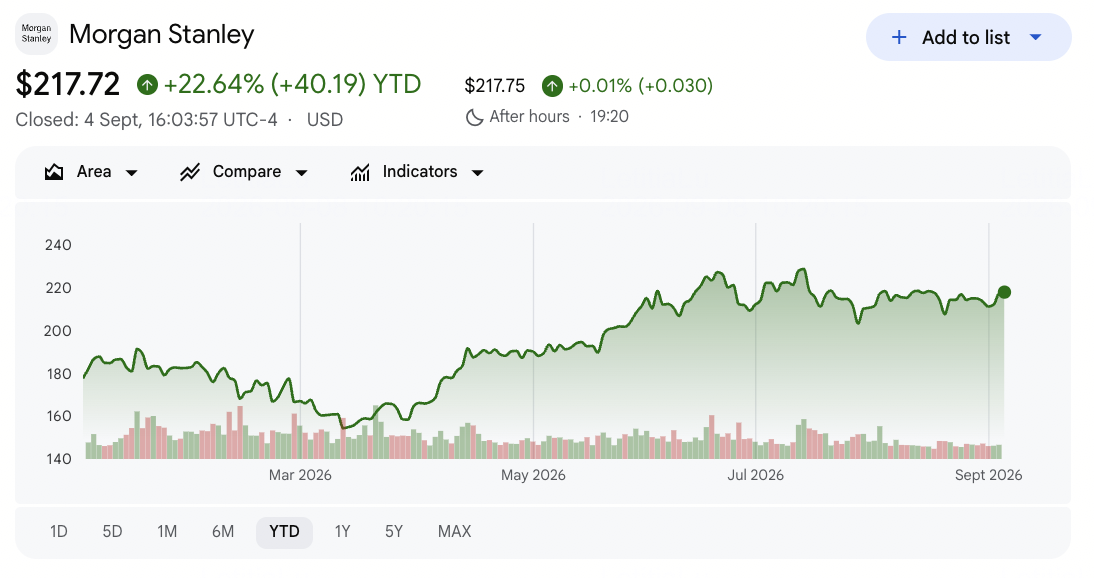
- أغلق MS عند 217.72 دولار بعد مكاسب حوالي 22.6% على أساس سنوي: أنهى السهم تقريباً 6.3% أقل من أعلى مستوى له في 52 أسبوعاً عند 232.25 دولار، مما يظهر أن المستثمرين قد أعادوا تسعير الشركة بالفعل حول التداول الأقوى ونشاط الصفقات وتدفقات الثروة. المكاسب الإضافية تعتمد بشكل متزايد على ديمومة الأرباح بدلاً من انتعاش بسيط آخر من إغلاق نهاية عام 2025.
- وصلت صافي إيرادات الربع الثاني إلى رقم قياسي قدره 21.348 مليار دولار، بزيادة 27.1%: تجاوزت الإيرادات الإجماع البالغ حوالي 19.5 مليار دولار بحوالي 1.85 مليار دولار، بينما ارتفع الدخل قبل الضرائب بنسبة 59.0% إلى 7.348 مليار دولار. الفجوة بين نمو الإيرادات والأرباح تؤكد أن نشاط العملاء الأقوى ترجم إلى رافعة تشغيلية كبيرة.
- قفزت إيرادات الأسهم بنسبة 69.3% إلى رقم قياسي قدره 6.300 مليار دولار: ولدت الأوراق المالية المؤسسية 11.040 مليار دولار، بزيادة 44.4%، وارتفعت إيرادات الخدمات المصرفية الاستثمارية بنسبة 58.2% إلى 2.437 مليار دولار. هذه الأرقام تؤسس أسواق رؤوس الأموال كمحرك الارتفاع الرئيسي قريب المدى، وكذلك أكبر مخاطر التطبيع.
- أضافت إدارة الثروات رقماً قياسياً قدره 148.1 مليار دولار من صافي الأصول الجديدة: أنتجت الأعمال 8.856 مليار دولار من الإيرادات وهامش ربح قبل الضرائب بنسبة 30.5%، بينما وصلت إجمالي أصول العملاء عبر إدارة الثروات والاستثمارات إلى 10 تريليون دولار. الرسوم المتكررة تمنح الشركة ثقلاً موازناً عندما تتباطأ الأعمال الثقيلة في المعاملات.
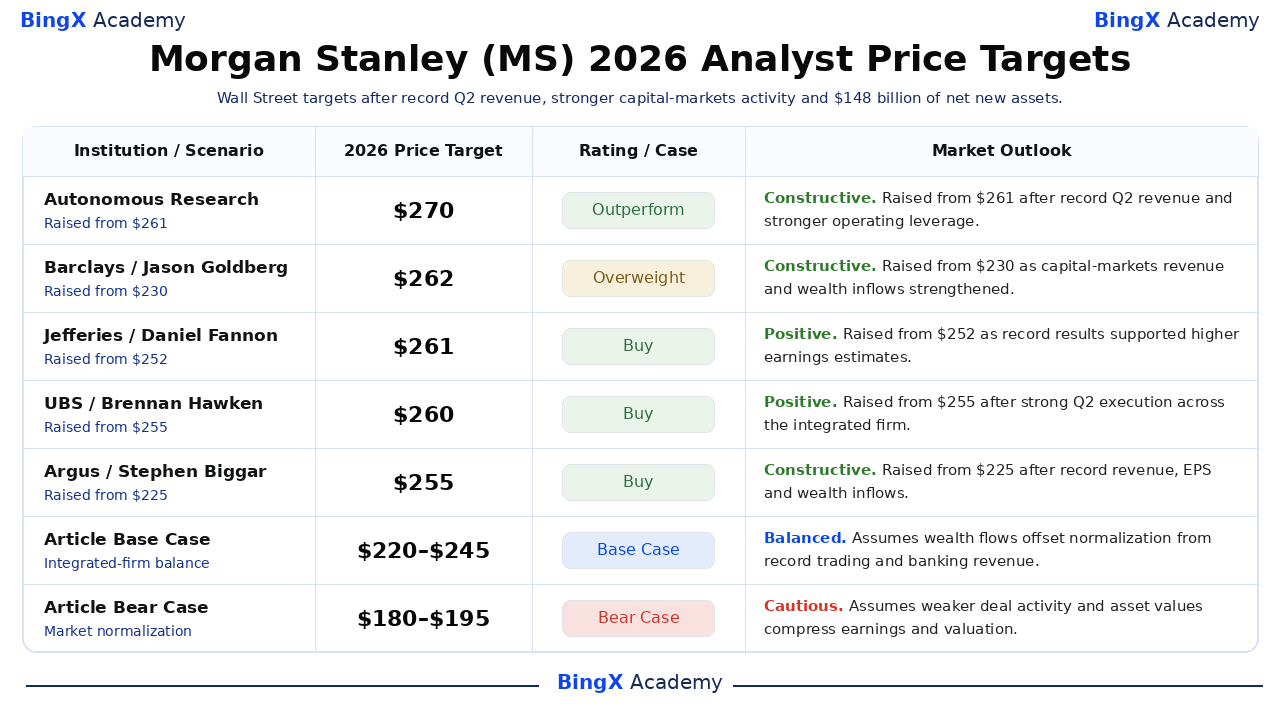
- تمتد الأهداف المسماة للمحللين الآن من 195 إلى 270 دولار: تحتفظ Autonomous Research بالهدف العالي المختار عند 270 دولار، بينما يقع هدف JPMorgan المحايد البالغ 195 دولار أقل من الإغلاق المرجعي 217.72 دولار. التشتت يعكس الخلاف حول ما إذا كان ROTCE بنسبة 26.6% يمثل عائداً قابلاً للتكرار للشركة المتكاملة أو ذروة دورية.
ما هي مورجان ستانلي (MS)؟
مورجان ستانلي (MS) هي شركة خدمات مالية عالمية مقرها الولايات المتحدة تخدم الشركات والحكومات والمؤسسات والمستثمرين الأفراد. أعمالها الرئيسية الثلاثة هي الأوراق المالية المؤسسية وإدارة الثروات وإدارة الاستثمارات. تغطي الأوراق المالية المؤسسية الخدمات المصرفية الاستثمارية والاكتتاب وتداول الأسهم والدخل الثابت؛ تقدم إدارة الثروات الوساطة والاستشارات المالية والإقراض وخدمات مكان العمل؛ وتوفر إدارة الاستثمارات استراتيجيات الأسواق العامة والخاصة. تأتي الإيرادات من رسوم الاستشارات والاكتتاب والتداول ورسوم إدارة الأصول وفوارق الإقراض ودخل الاستثمارات.
تتمحور استراتيجيتها بشكل متزايد حول ربط هذه الأعمال من خلال نموذج الشركة المتكاملة لمورجان ستانلي. تستخدم الشركة البحوث المؤسسية وعلاقات أسواق رؤوس الأموال وقنوات مكان العمل وخدمات إدارة الثروات لتعميق العلاقات مع كل من عملاء الشركات والمستثمرين الأثرياء. وسعت عمليات الاستحواذ على E*TRADE وEaton Vance من وصولها في الوساطة الموجهة ذاتياً ومكان العمل وإدارة الأصول، بينما تمنح أصول العملاء التي تصل إلى حوالي 10 تريليون دولار مورجان ستانلي قاعدة أكبر بكثير للرسوم المتكررة والإقراض والبيع المتقاطع واستثمار التكنولوجيا
نظرة عامة على أرباح مورجان ستانلي (MS) للربع الثاني 2026: إيرادات قياسية وربحية السهم وتدفقات الثروة
حققت مورجان ستانلي إيرادات للربع الثاني قدرها 21.348 مليار دولار مقابل حوالي 19.5 مليار دولار متوقعة، وربحية سهم مخففة قدرها 3.46 دولار مقابل حوالي 2.77 دولار متوقعة و5.581 مليار دولار صافي دخل. ارتفعت إيرادات الأسهم بنسبة 69.3% إلى 6.300 مليار دولار، بينما أضافت إدارة الثروات 148.1 مليار دولار من صافي الأصول الجديدة. وصل ROTCE إلى 26.6%، تاركاً المستثمرين للحكم على مدى استمرار نشاط أسواق رؤوس الأموال القياسي.
|
المقياس المالي |
التوجيه / الإجماع |
المُبلغ / الفعلي |
المفاجأة |
|
صافي إيرادات الربع الثاني 2026 |
إجماع 19.5 مليار دولار |
21.348 مليار دولار |
تفوق. حوالي 1.85 مليار دولار أعلى من الإجماع؛ بزيادة 27.1% على أساس سنوي. |
|
ربحية السهم المخففة للربع الثاني |
إجماع 2.77 دولار |
3.46 دولار |
تفوق. 0.69 دولار أعلى من الإجماع؛ بزيادة 62.4% على أساس سنوي. |
|
صافي الدخل المطبق على MS للربع الثاني |
— |
5.581 مليار دولار |
تحسن. بزيادة 57.7% من 3.539 مليار دولار. |
|
الدخل قبل الضرائب للربع الثاني |
— |
7.348 مليار دولار |
تحسن. بزيادة 59.0% من 4.622 مليار دولار. |
|
إيرادات الأوراق المالية المؤسسية |
— |
11.040 مليار دولار |
رقم قياسي. بزيادة 44.4% من 7.643 مليار دولار. |
|
إيرادات الأسهم |
— |
6.300 مليار دولار |
رقم قياسي. بزيادة 69.3% على أساس سنوي. |
|
إيرادات الخدمات المصرفية الاستثمارية |
— |
2.437 مليار دولار |
تسارع. بزيادة 58.2% على أساس سنوي. |
|
إيرادات إدارة الثروات |
— |
8.856 مليار دولار |
رقم قياسي. بزيادة 14.1% مع هامش ربح قبل الضرائب 30.5%. |
|
صافي الأصول الجديدة لإدارة الثروات |
— |
148.1 مليار دولار |
رقم قياسي. زاد من 59.2 مليار دولار قبل عام. |
|
العائد على رؤوس الأموال الملموسة المشتركة |
— |
26.60% |
توسع. بزيادة من 18.2% قبل عام. |
|
نسبة CET1 المعيارية |
— |
14.80% |
قوية. حافظت على مرونة رؤوس الأموال للاستثمار والعوائد. |
- نمت الإيرادات البالغة 21.348 مليار دولار بنسبة 27.1% وتفوقت على الإجماع بحوالي 1.85 مليار دولار: ولدت الشركة 16.792 مليار دولار قبل عام، لذا عكس الرقم القياسي التوسع الواسع بدلاً من تأثير المقارنة الضيقة. النتيجة رفعت قاعدة الأرباح، رغم أنها جعلت أيضاً المقارنات المستقبلية على أساس سنوي أكثر صعوبة.
- تجاوزت ربحية السهم المخففة البالغة 3.46 دولار التقدير البالغ 2.77 دولار بـ 0.69 دولار: ارتفعت ربحية السهم من 2.13 دولار حيث ازداد صافي الدخل بنسبة 57.7% إلى 5.581 مليار دولار. المكاسب الأكبر في الأرباح النهائية نسبة إلى الإيرادات تظهر قوة الرافعة التشغيلية عندما يقوى التداول والاكتتاب والنشاط الاستشاري معاً.
- ارتفعت إيرادات الأوراق المالية المؤسسية بنسبة 44.4% إلى 11.040 مليار دولار: زادت الأسهم بنسبة 69.3% إلى 6.300 مليار دولار، وارتفعت الخدمات المصرفية الاستثمارية بنسبة 58.2% إلى 2.437 مليار دولار ونما الدخل الثابت بنسبة 12.6% إلى 2.455 مليار دولار. المزيج يؤكد زخم أسواق رؤوس الأموال الواسع، رغم أن الأسهم ساهمت بالنمو الأكثر استثنائية.
- زادت إيرادات إدارة الثروات بنسبة 14.1% إلى 8.856 مليار دولار: وصلت صافي الأصول الجديدة إلى 148.1 مليار دولار مقابل 59.2 مليار دولار قبل عام، وحقق القطاع هامش ربح قبل الضرائب بنسبة 30.5%. تجميع الأصول يقوي قاعدة الرسوم المتكررة التي يمكنها تخفيف تقلبات إيرادات المعاملات.
- توسع ROTCE إلى 26.6% من 18.2%: تحسنت نسبة كفاءة المصاريف إلى 65% من 71%، بينما بقيت نسبة رأس المال CET1 المعيارية 14.8%. هذه الأرقام تدعم مرونة رؤوس الأموال وعوائد المساهمين، رغم أن العوائد المستدامة تتطلب احتفاظ الأرباح حيث تتطبع ظروف السوق.
نظرة الاستثمار في سهم مورجان ستانلي (MS) لعام 2026: هدف الصعود 270 دولار مقابل أرضية الهبوط 180 دولار
الاختبار المركزي هو ما إذا كانت اقتصاديات إدارة الثروات المتكررة والأصول الجديدة يمكنها تعويض التطبيع النهائي في إيرادات أسواق رؤوس الأموال القياسية. النطاقات التالية هي سيناريوهات تحريرية لـ BingX Academy وليست توقعات وول ستريت.
الحالة الصاعدة: الخدمات المصرفية الاستثمارية والتداول القوي يدفع MS نحو 270 دولار
تفترض الحالة الصاعدة بقاء نشاط الخدمات المصرفية الاستثمارية قوياً، واحتفاظ إيرادات الأسهم بالحصة السوقية، واستمرار إدارة الثروات في جذب أكثر من 100 مليار دولار من صافي الأصول الجديدة ربع سنوياً. تنمو الإيرادات أسرع من المصاريف، مما يحافظ على ROTCE قريباً من أو أعلى من 25% ونسبة الكفاءة قريبة من 65%.
التحرك نحو 260 إلى 270 دولار سيتطلب إنجازات صفقات صحية وإصدار أسهم وتداول عملاء دون تدهور كبير في الائتمان أو قيم الأصول. استمرار ترقيات ربحية السهم وهوامش إدارة الثروات قرب 30% ستوفر أوضح تأكيد.
الحالة الأساسية: نمو إدارة الثروات المستقر يحافظ على MS بين 220 و245 دولار
تفترض الحالة الأساسية تطبيع إيرادات أسواق رؤوس الأموال من ارتفاعات الربع الثاني، بينما تستمر قاعدة أصول إدارة الثروات الأكبر لمورجان ستانلي في دعم نمو الرسوم ودخل الإقراض. يبقى ROTCE أعلى من 20%، وتبقى صافي الأصول الجديدة إيجابية، ويبقى نمو المصاريف متحكماً فيه.
تحت هذا السيناريو، يمكن أن يتداول MS بشكل رئيسي بين 220 و245 دولار. ربحية السهم الربع سنوية قرب 3 دولارات، وهوامش إدارة الثروات حوالي 30%، وأصول العملاء المستقرة ستدعم النطاق، بينما ستضغط التدفقات الأضعف أو تخفيضات التقديرات على الطرف الأعلى.
الحالة الهابطة: الأسواق الأضعف وبطء نشاط الصفقات يسحب MS نحو 180 دولار
تفترض الحالة الهابطة أن التقلب الأقل يقلل إيرادات التداول، وبطء نشاط عمليات الدمج والاستحواذ، وانخفاض الأسواق يضغط على أصول العملاء القائمة على الرسوم. إيرادات الأوراق المالية المؤسسية تنخفض حينها من مستوى الربع الثاني البالغ 11.040 مليار دولار، بينما تبقى تكاليف التكنولوجيا والتنظيم ثابتة نسبياً.
التحرك نحو 180 إلى 195 دولار سيصبح أكثر احتمالاً إذا انخفض ROTCE تحت 18%، أو بطأت صافي الأصول الجديدة بشكل مادي، أو انخفضت ربحية السهم الربع سنوية تحت 2.50 دولار. يمكن أن تبقى مورجان ستانلي مربحة، لكن زخم الأرباح الأضعف وانضغاط المضاعف سيضغط على السهم.
توقعات سعر سهم MS لعام 2026 من قبل محللي وول ستريت
الإجراءات الستة المختارة هي أهداف مؤرخة ومسماة من طرف ثالث مُقدمة من الأعلى إلى الأقل. تتراوح من 195 إلى 270 دولار، بينما يقع الإجماع الأوسع حوالي 237 دولار. الصفان الأخيران هما سيناريوهات تحريرية لـ BingX Academy وليست توقعات وول ستريت.
|
المؤسسة / السيناريو |
هدف السعر لعام 2026 |
التقييم / الحالة |
نظرة السوق |
|
Autonomous Research |
270 دولار |
أداء فائق |
بناء. 16 يوليو: رفع من 261 دولار. رفع الهدف بعد إيرادات قياسية للربع الثاني ورافعة تشغيلية أقوى. |
|
Barclays |
262 دولار |
زيادة الوزن |
بناء. 16 يوليو: رفع من 230 دولار. رفع الهدف حيث تجاوزت إيرادات أسواق رؤوس الأموال وتدفقات إدارة الثروات التوقعات. |
|
Jefferies |
261 دولار |
شراء |
إيجابي. 16 يوليو: رفع من 252 دولار. رفع الهدف حيث دعمت النتائج القياسية تقديرات الأرباح الأعلى. |
|
UBS |
260 دولار |
شراء |
إيجابي. 3 أغسطس: رفع من 255 دولار. رفع الهدف مع الحفاظ على الشراء بعد التنفيذ القوي للربع الثاني. |
|
Argus |
255 دولار |
شراء |
بناء. 16 يوليو: رفع من 225 دولار. رفع الهدف بعد إيرادات قياسية وربحية السهم وتدفقات إدارة الثروات. |
|
JPMorgan |
195 دولار |
محايد |
حذر. 16 يوليو: رفع من 187 دولار. رفع الهدف بشكل متواضع مع الاحتفاظ بالمحايد حيث وازن التقييم الأرباح الأقوى. |
|
الحالة الأساسية للمقال |
220–245 دولار |
الحالة الأساسية |
متوازن. يفترض أن تدفقات الثروة تعوض التطبيع من إيرادات التداول والخدمات المصرفية القياسية. |
|
الحالة الهابطة للمقال |
180–195 دولار |
الحالة الهابطة |
حذر. يفترض أن نشاط الصفقات الأضعف وقيم الأصول تضغط على الأرباح والتقييم. |
كيفية تداول سهم مورجان ستانلي (MS) على BingX
تداول زخم أسواق رؤوس الأموال لمورجان ستانلي ونمو أصول إدارة الثروات ونظرة الربحية باستخدام BingX TradFi و أدوات BingX AI. لأن MS يمكن أن يتفاعل بحدة مع تقلبات السوق ونشاط الصفقات والأرباح وتوقعات أسعار الفائدة، يجب على المتداولين تحديد كل من المحفز وحدود المخاطر قبل دخول المركز.
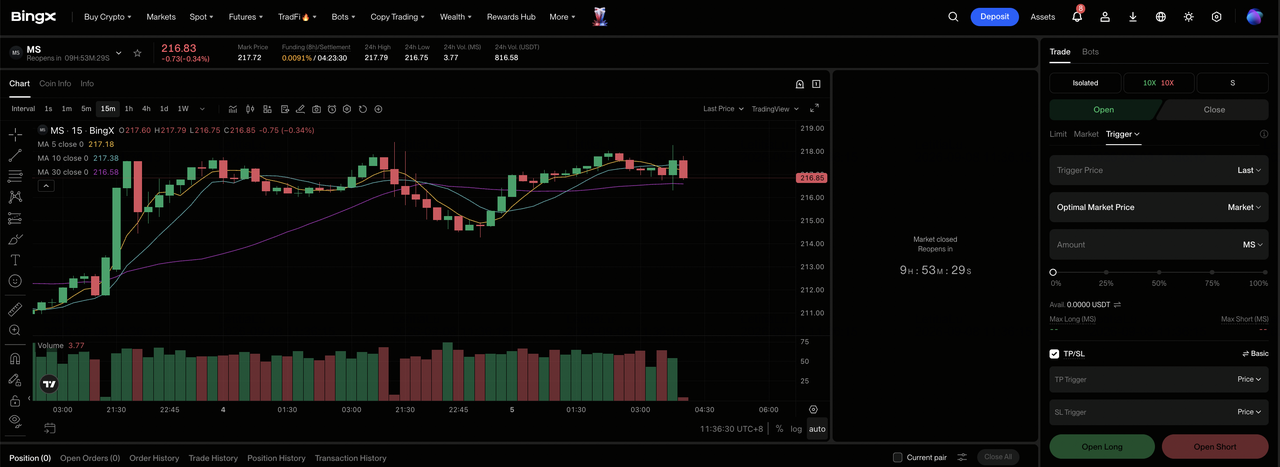
الخطوة 1: الوصول إلى BingX TradFi. اشترك وانتقل إلى قسم TradFi المتخصص في لوحة تحكم بورصة BingX.
الخطوة 2: اختر مورجان ستانلي (MS). ابحث عن واختر عقد العقود الآجلة الدائمة MS-USDT.
الخطوة 3: اختر اتجاهك. اختر فتح شراء آجل إذا بقي نشاط أسواق رؤوس الأموال قوياً وتدفقات الثروة تدعم الرسوم المتكررة. اختر فتح بيع آجل إذا كان تطبيع التداول أو نشاط الصفقات الأضعف أو انخفاض قيم الأصول تقلل توقعات الأرباح.
الخطوة 4: اختر الرافعة المالية ووضع الهامش. اختر الهامش المعزول أو المتبادل بناءً على تحملك للمخاطر. مكاسب السهم البالغة حوالي 23% على أساس سنوي تظهر لماذا الرافعة المالية المحافظة وتحديد حجم المركز الواضح مهمان.
الخطوة 5: تنفيذ بروتوكولات مخاطر صارمة. ضع مستويات جني الربح ووقف الخسارة (TP/SL) قبل أو فوراً بعد دخول التداول. يمكن أن يتفاعل MS بسرعة مع الأرباح وإعلانات الصفقات وظروف التداول وأسعار الفائدة والتغيرات في أصول العملاء.
أهم 5 مخاطر يجب مراقبتها لمستثمري مورجان ستانلي في 2026
النموذج المتكامل لمورجان ستانلي ينوع الإيرادات، رغم أن النتائج القياسية وسعر السهم الأعلى تترك الحالة الاستثمارية حساسة للتطبيع الدوري والتنفيذ.
- ارتفعت إيرادات الأسهم بنسبة 69.3% إلى 6.300 مليار دولار: التقلب المواتي ونشاط العملاء دعما ربعاً قياسياً. العودة إلى أسواق أكثر هدوءاً يمكن أن تقلل إيرادات التداول أسرع من تعديل تكاليف التعويض والتكنولوجيا، مما يضغط على الأرباح و ROTCE.
- زادت إيرادات الخدمات المصرفية الاستثمارية بنسبة 58.2% إلى 2.437 مليار دولار: الاستشارات والاكتتاب تعتمد على المعاملات المكتملة وظروف الإصدار وثقة التنفيذيين. تأخير إغلاقات عمليات الدمج والاستحواذ أو تكوين رؤوس أموال أضعف سيقلل إيرادات الرسوم وزخم التقديرات.
- 148.1 مليار دولار من صافي الأصول الجديدة تخلق مقارنة صعبة: الرقم للعام السابق كان 59.2 مليار دولار. التجميع الأبطأ أو سحوبات العملاء أو انخفاض السوق سيقلل الأصول القائمة على الرسوم ويضعف الإيرادات المتكررة المُعدة لتحقيق استقرار تقلبات أسواق رؤوس الأموال.
- ROTCE بنسبة 26.6% قد يمثل ذروة دورية: ارتفع ROTCE من 18.2% حيث تحسنت نسبة الكفاءة إلى 65%. إذا تطبعت الإيرادات وبقيت المصاريف مرتفعة، يمكن أن تنخفض العوائد بسرعة وتسبب في تخصيص المستثمرين مضاعف أرباح أقل.
- تداول MS بحوالي 17.6 مرة الأرباح المتدحرجة عند 217.72 دولار: المضاعف يعتمد على توقعات نمو الثروة المستدام والربحية فوق الدورة. التكاليف التنظيمية أو خسائر السوق أو الضعف المتزامن عبر التداول وقيم الأصول يمكن أن يضغط على كل من الأرباح والتقييم.
أفكار أخيرة: هل يجب أن تستثمر في مورجان ستانلي في 2026؟
أظهرت نتائج مورجان ستانلي للربع الثاني الجانب الإيجابي لنموذجها المتكامل: ارتفعت الإيرادات بنسبة 27.1% إلى 21.348 مليار دولار، وزادت ربحية السهم بنسبة 62.4% إلى 3.46 دولار، ووصلت إيرادات الأسهم إلى 6.300 مليار دولار وأضافت إدارة الثروات 148.1 مليار دولار من صافي الأصول الجديدة. ROTCE بنسبة 26.6% ونسبة كفاءة 65% أكدا رافعة تشغيلية قوية بشكل غير عادي.
تفترض الحالة الأساسية 220 إلى 245 دولار أن تدفقات الثروة والرسوم المتكررة تعوض التطبيع من إيرادات أسواق رؤوس الأموال القياسية. الحالة الصاعدة 260 إلى 270 دولار تتطلب نشاط صفقات مستداماً وعوائد قرب 25%، بينما تعكس الحالة الهابطة 180 إلى 195 دولار التداول الأضعف وقيم الأصول ومراجعات التقديرات. يجب على المستثمرين تتبع صافي الأصول الجديدة وهوامش إدارة الثروات وإنجازات الصفقات و ROTCE قبل استقراء أرقام الربع الثاني القياسية.
تذكير المخاطر: سيناريوهات MS هذه هي تقديرات بحثية مشروطة، وليست نصائح استثمارية أو عوائد مضمونة. أسهم مورجان ستانلي وعقود MS-USDT الدائمة يمكن أن تفقد قيمة، والمراكز المضروبة بالرافعة المالية قد يتم تصفيتها. راجع بيانات السوق الحالية وملفات الشركة وشروط BingX بشكل مستقل قبل تحمل المخاطر.
قراءات ذات صلة
- أفضل أسهم الخدمات المالية والتكنولوجيا المالية للشراء في 2026 وسط تحول الذكاء الاصطناعي التنفيذي وسكك العملات المستقرة
- توقع سعر غولدمان ساكس (GS) 2026: أرباح قياسية وازدهار الطرح العام الأولي ومسار نحو 1,195 دولار
- توقع سعر JPMorgan Chase (JPM) 2026: ميزانية حصينة أم سقف التقييم؟
- توقع سعر ماستركارد (MA) 2026: هل يمكن لنمو المدفوعات عبر الحدود دفع MA نحو 760 دولار؟
- توقعات سهم فيزا (V) 2026: هل يمكن لنمو المدفوعات عبر الحدود دفع V نحو 430 دولار؟
