تشغل شركة Mastercard (MA) واحدة من أكبر شبكات الدفع الإلكترونية في العالم، حيث تربط بين المستهلكين والتجار والمؤسسات المالية والحكومات. تحصل الشبكة الأساسية على الإيرادات من التقييمات المحلية والأنشطة عبر الحدود ومعالجة المعاملات، بينما تمتد الخدمات ذات القيمة المضافة بالنموذج إلى الأمن السيبراني والتحليلات والولاء والاستشارات. يخلق هذا المزيج محركًا مركبًا قويًا، على الرغم من أن الأسهم تبقى حساسة لصحة المستهلك والسفر الدولي وحوافز العملاء والتقييم المرتفع المخصص لشبكات الدفع الكبيرة.
عززت النتائج المالية للربع الأخير الحالة التشغيلية. إيرادات الربع الثاني 2026 الصافية زادت بنسبة 14% مقارنة بالسنة السابقة، نمت الأرباح المعدلة بشكل أسرع من الإيرادات، وتوسعت الخدمات ذات القيمة المضافة بنسبة 20%. كما بقيت حجم المعاملات عبر الحدود والمعاملات المحولة صحية. تتجه المناقشة الاستثمارية الآن حول ما إذا كان بإمكان Mastercard الحفاظ على هذا النطاق مع صعوبة المقارنات وما إذا كانت الخدمات يمكن أن تستمر في تحسين مزيج الإيرادات دون أن تضعف الخصومات أو اللوائح أو قنوات الدفع البديلة اقتصاديات الشبكة.
تركز توقعات سهم MA لعام 2026 الآن على وجهتي نظر متنافستين:
- حالة المدفوعات والخدمات العالمية: الإنفاق المرن والسفر الدولي ونمو الخدمات الأسرع يمكن أن يدعم تضاعف الأرباح المستدام ومرجع تقييم أعلى.
- حالة التقييم والاضطراب: الاستهلاك الأبطأ وحوافز العملاء الأغنى واللوائح والقنوات الجديدة من حساب إلى حساب أو العملات المستقرة يمكن أن تقلل من علاوة النمو حتى لو بقيت الشبكة مربحة.
يفصل هذا الدليل توقعات سهم MA وسيناريوهات الأسعار لعام 2026 والمخاطر الرئيسية وتوقعات المحللين، اعتمادًا على إصدار أرباح Mastercard للربع الثاني 2026 في 30 يوليو والإيداع التنظيمي وبيانات السوق حتى 2 سبتمبر، بالإضافة إلى كيفية تداول العقود الآجلة لسهم MA على BingX TradFi بضمان USDT.
أهم 5 أشياء يجب على مستثمري Mastercard معرفتها في سبتمبر 2026
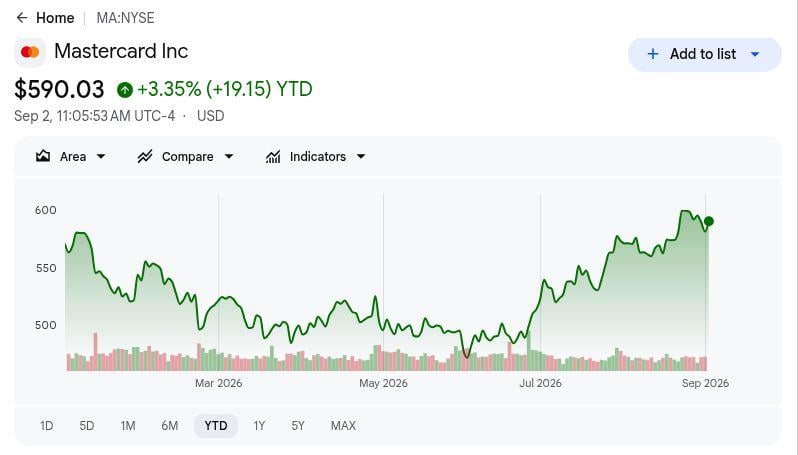
- ارتفع MA بحوالي 8% منذ بداية العام حتى 1 سبتمبر: بقي السهم قريبًا من الحد الأعلى لنطاقه لعام 2026 بعد تعافٍ صيفي قوي. يدعم ذلك قصة الزخم التشغيلي، لكنه يترك أيضًا مجالًا أقل للأرباح التي تلبي التوقعات فقط.
- نمت إيرادات الربع الثاني بنسبة 14% لتصل إلى 8.14 مليار دولار: تجاوزت الإيرادات الصافية الإجماع المتتبع، مدعومة بارتفاع نشاط الدفع واستمرار نمو الخدمات. كان التفوق مدعومًا بتوسع شامل للمعاملات وليس منفعة محاسبية لمرة واحدة.
- نمت إيرادات الخدمات ذات القيمة المضافة بنسبة 20%: استمرت خدمات الأمن السيبراني والتحليلات والاستشارات وخدمات أخرى في تجاوز شبكة الدفع الأساسية، مما وسع مزيج إيرادات Mastercard وقلل الاعتماد على أحجام المعاملات وحدها.
- زاد حجم المعاملات عبر الحدود بنسبة 12%: بقيت السفر الدولي والتجارة مرنة رغم عدم اليقين الاقتصادي الكلي. يبقى استمرار النمو ذو الرقمين عبر الحدود مساهمًا مهمًا في الإيرادات لأن هذه المعاملات تحمل عادة اقتصاديات جذابة.
- تتراوح أهداف المحللين بعد الأرباح من حوالي 575 دولار إلى أكثر من 650 دولار: يبقى النطاق بناء على نطاق واسع لكنه يعكس افتراضات مختلفة حول إنفاق المستهلكين ونمو المعاملات عبر الحدود وزخم الخدمات والتقييم. مع تداول MA قريبًا من الحد الأعلى لنطاقه السنوي، تتطلب الأهداف الأعلى استمرار ترقيات الأرباح والتوجيه.
ما هي شركة Mastercard (MA)؟
شركة Mastercard (MA) هي شركة تكنولوجيا مدفوعات عالمية مقرها في Purchase، نيويورك. عادة لا تصدر البطاقات أو تقرض مباشرة للمستهلكين. بدلاً من ذلك، تشغل Mastercard الشبكة والمعايير والبنية التحتية للمعالجة التي تربط البنوك المصدرة والبنوك المستحوذة والتجار وحملة البطاقات، مما يسمح بترخيص وإزالة وتسوية المدفوعات الإلكترونية عبر الأسواق والعملات. يمنح نطاقها الشركة التعرض لإنفاق المستهلكين والسفر الدولي والتجارة الإلكترونية والتحول الأوسع من النقد إلى المدفوعات الرقمية.
يأتي نموها من محركين رئيسيين. تستفيد شبكة الدفع الأساسية من ارتفاع حجم الدولار الإجمالي والإنفاق عبر الحدود والمعاملات المحولة، بينما تولد الخدمات ذات القيمة المضافة إيرادات من الأمن السيبراني والهوية وتحليل البيانات والاستشارات والولاء وأدوات التمويل المفتوح. تتوسع Mastercard أيضًا أكثر في المدفوعات التجارية وتحويلات الحساب إلى الحساب والهوية الرقمية والصيرفة المفتوحة، مما يوسع الأعمال خارج معاملات البطاقات التقليدية ويمنحها طرقًا أكثر لاستثمار العلاقات الحالية مع العملاء.
اقرأ المزيد: أفضل أسهم الخدمات المالية والتكنولوجيا المالية للشراء في 2026 وسط تحول ذكي وقنوات العملات المستقرة
نظرة عامة على أرباح Mastercard (MA) للربع الثاني 2026: الإيرادات وربحية السهم وأحجام الدفع
حققت Mastercard تفوقًا واسعًا في الربع الثاني عبر الإيرادات والأرباح والهوامش ونشاط الشبكة. وصلت الإيرادات الصافية إلى 9.277 مليار دولار مقابل 9.08 مليار دولار متوقع، وبلغت ربحية السهم المعدلة 5.04 دولار مقابل 4.77 دولار، ووصل حجم الدولار الإجمالي إلى 2.9 تريليون دولار، وكان الهامش التشغيلي المعدل 61.1%. كما بقيت حجم المعاملات عبر الحدود والمعاملات المحولة والخدمات ذات القيمة المضافة قوية، بينما أضافت عمليات إعادة شراء الأسهم بقيمة 4.9 مليار دولار دعمًا إضافيًا لكل سهم.
|
المقياس المالي |
التوجيه / الإجماع |
المُبلغ / الفعلي |
المفاجأة |
|
إيرادات الربع الثاني الصافية |
9.08 مليار دولار |
9.277 مليار دولار |
تفوق. حوالي 2% فوق الإجماع؛ ارتفع 14% سنوياً. |
|
ربحية السهم المخففة المعدلة |
4.77 دولار |
5.04 دولار |
تفوق. حوالي 6% فوق الإجماع؛ ارتفع 21% سنوياً. |
|
صافي الدخل وفقاً لمعايير GAAP |
— |
4.388 مليار دولار |
تحسن. ارتفع 19% مقارنة بالسنة السابقة. |
|
ربحية السهم المخففة وفقاً لمعايير GAAP |
— |
4.97 دولار |
تحسن. ارتفع 22% مقارنة بالسنة السابقة. |
|
الهامش التشغيلي المعدل |
— |
61.10% |
توسع. نمت الأرباح بشكل أسرع من الإيرادات. |
|
حجم الدولار الإجمالي |
— |
2.9 تريليون دولار؛ +8% بالعملة المحلية |
إيجابي. بقي الإنفاق مرناً. |
|
حجم المعاملات عبر الحدود |
— |
+12% بالعملة المحلية |
إيجابي. بقيت التجارة الدولية ثابتة. |
|
المعاملات المحولة |
— |
+9% |
إيجابي. توسع نشاط الشبكة. |
|
إيرادات الخدمات ذات القيمة المضافة |
— |
+20% |
قوي. تفوقت الخدمات على شبكة الدفع. |
|
عمليات إعادة شراء الأسهم في الربع الثاني |
— |
4.9 مليار دولار |
داعم. قللت عمليات إعادة الشراء من عدد الأسهم. |
- الإيرادات الصافية البالغة 9.277 مليار دولار ارتفعت 14%: جاءت النتيجة حوالي 2% فوق الإجماع المتتبع، مع نمو مدعوم بكل من نشاط الدفع والخدمات. يشير ذلك النطاق إلى أن Mastercard لم تعتمد على منطقة جغرافية واحدة أو تأثير تسعير مؤقت.
- ربحية السهم المعدلة البالغة 5.04 دولار تفوقت على الإجماع بحوالي 6%: زادت الأرباح المعدلة 21% مقارنة بالسنة السابقة، أسرع من الإيرادات، مما يظهر رافعة تشغيلية أقوى ودعماً إضافياً من عمليات إعادة شراء الأسهم.
- وصل حجم الدولار الإجمالي إلى 2.9 تريليون دولار: زاد حجم الدولار الإجمالي بالعملة المحلية 8%، مما يشير إلى إنفاق مرن للمستهلكين والشركات عبر الشبكة رغم الظروف الاقتصادية الكلية غير المتكافئة.
- نما حجم المعاملات عبر الحدود 12% وارتفعت المعاملات المحولة 9%: بقي الإنفاق الدولي محركاً عالي القيمة للنمو، بينما أكد نمو المعاملات استخدام الشبكة الصحي خارج مكاسب الإنفاق الاسمية.
- زادت إيرادات الخدمات ذات القيمة المضافة 20%: استمرت الأمن السيبراني والتحليلات والاستشارات والهوية وخدمات أخرى في تجاوز شبكة الدفع الأساسية، مما عزز مزيج إيرادات Mastercard خارج معالجة المعاملات وحدها.
نظرة Mastercard (MA) الاستثمارية لعام 2026: السيناريو الصاعد 760 دولار مقابل السيناريو الهابط 520 دولار
الاختبار المركزي هو ما إذا كان بإمكان Mastercard تحويل نشاط الدفع الصحي إلى نمو أرباح بقيادة الخدمات دون أن يقاطع تباطؤ المستهلكين أو ضغط الحوافز أو إعادة تعيين التقييم ملف التضاعف.
السيناريو الصاعد: نمو الخدمات وعبر الحدود يدفع MA نحو 760 دولار
يفترض السيناريو الصاعد أن الإنفاق عبر الحدود يبقى قوياً، وتستمر المعاملات المحولة في النمو، وتستمر الخدمات ذات القيمة المضافة في تجاوز شبكة الدفع الأساسية. سيدعم هذا المزيج نمو الإيرادات والرافعة التشغيلية، خاصة إذا عمقت منتجات الأمن السيبراني والتحليلات وحركة الأموال العلاقات مع العملاء دون ارتفاع حاد في الحوافز.
ستتطلب الحركة نحو 760 دولار استمرار نمو الخدمات ذي الرقمين المستدام، والسفر الدولي المرن، واستمرار مراجعات الأرباح. سيوفر الإنفاق القوي للمستهلكين والاقتصاديات المستقرة عبر الحدود التأكيد الأوضح لهذا السيناريو.
السيناريو الأساسي: المدفوعات المرنة تبقي MA بين 620 و700 دولار
يفترض السيناريو الأساسي أن أحجام الدفع تبقى صحية بينما يتطبع النمو تدريجياً. يعتدل النشاط عبر الحدود من القوة الأخيرة، وتستمر الخدمات ذات القيمة المضافة في التوسع بشكل أسرع من الشبكة، والهوامش المستقرة بالإضافة إلى عمليات إعادة شراء الأسهم تدعم الأرباح لكل سهم.
في هذا السيناريو، يمكن أن يتداول MA بشكل رئيسي بين 620 و700 دولار. سيدعم نمو الشبكة عالي الرقم الواحد ونمو الخدمات ذي الرقمين والحوافز المنضبطة النطاق، بينما ستدفع الاتجاهات الأضعف عبر الحدود التوقعات أقرب إلى السيناريو الهابط.
السيناريو الهابط: الإنفاق الأبطأ وضغط المضاعفات يسحب MA نحو 520 دولار
يفترض السيناريو الهابط أن إنفاق المستهلكين والشركات يضعف، ويتباطأ السفر الدولي، وتمتص حوافز العملاء الأعلى إيرادات أكثر. لا تحتاج قنوات الدفع البديلة إلى إزاحة Mastercard تماماً؛ النمو التدريجي الأبطأ وحده يمكن أن يقلل من العلاوة التي يرغب المستثمرون في دفعها.
ستصبح الحركة نحو 520 دولار أكثر احتمالاً إذا ضعفت المعاملات المحولة وأحجام عبر الحدود، أو تباطأ نمو الخدمات مادياً، أو انعكست الرافعة التشغيلية. يمكن أن تبقى Mastercard مربحة جداً في هذا السيناريو، لكن توقعات الأرباح الأدنى وضغط التقييم سيضغطان على السهم.
توقعات أسعار سهم MA لعام 2026 من قبل محللي وول ستريت
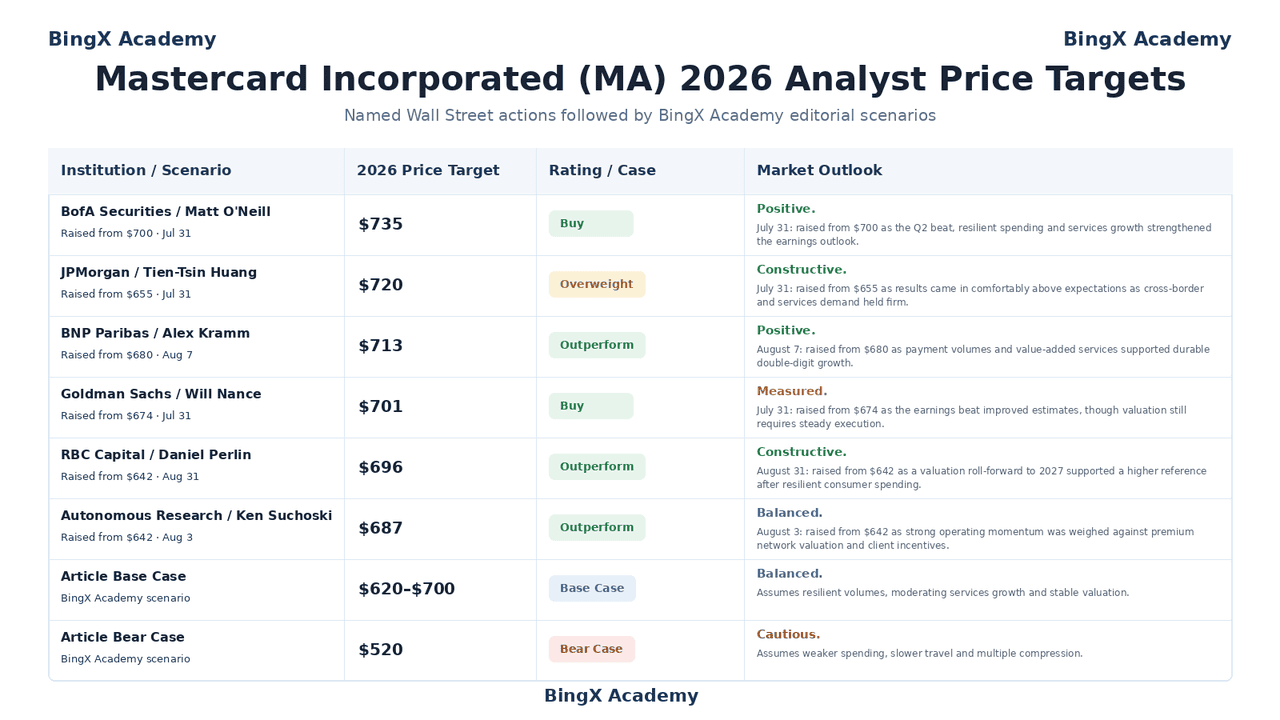
تُظهر الإجراءات المؤرخة المختارة رؤية بناءة من الشارع بعد الربع الثاني، رغم أنها تكشف أيضاً كم التنفيذ مطلوب بالفعل. سيناريوهات المقال الأساسي والهابط هي سيناريوهات بحثية مشروطة لأكاديمية BingX وتبقى منفصلة عن أهداف المحللين المسمين.
|
المؤسسة / السيناريو |
الهدف السعري لعام 2026 |
التقييم / الحالة |
نظرة السوق |
|
BofA Securities |
735 دولار |
شراء |
إيجابي. 31 يوليو: رُفع من 700 دولار حيث عزز تفوق الربع الثاني والإنفاق المرن ونمو الخدمات نظرة الأرباح. |
|
JPMorgan |
720 دولار |
زيادة الوزن |
بناء. 31 يوليو: رُفع من 655 دولار حيث جاءت النتائج براحة فوق التوقعات وبقي الطلب عبر الحدود ثابتاً. |
|
BNP Paribas |
713 دولار |
أداء فائق |
إيجابي. 7 أغسطس: رُفع من 680 دولار حيث دعمت أحجام الدفع والخدمات ذات القيمة المضافة نمواً مستداماً ذا رقمين. |
|
Goldman Sachs |
701 دولار |
شراء |
معتدل. 31 يوليو: رُفع من 674 دولار حيث حسّن تفوق الأرباح التقديرات، رغم أن التقييم ما زال يتطلب تنفيذاً مستداماً. |
|
RBC Capital |
696 دولار |
أداء فائق |
بناء. 31 أغسطس: رُفع من 642 دولار حيث دعم التطوير التقييمي إلى 2027 مرجعاً أعلى بعد إنفاق المستهلكين المرن. |
|
Autonomous Research |
687 دولار |
أداء فائق |
متوازن. 3 أغسطس: رُفع من 642 دولار حيث وُزن الزخم التشغيلي القوي مقابل التقييم المرتفع وحوافز العملاء. |
|
السيناريو الأساسي للمقال |
620-700 دولار |
السيناريو الأساسي |
متوازن. يفترض أحجام مرنة ونمو خدمات معتدل وتقييم مستقر. |
|
السيناريو الهابط للمقال |
520 دولار |
السيناريو الهابط |
حذر. يفترض إنفاق أضعف وسفر أبطأ وضغط المضاعفات. |
كيفية تداول سهم Mastercard (MA) على BingX
يمكن أن يتفاعل Mastercard بسرعة مع الأرباح وإصدارات أحجام الدفع وبيانات السفر واللوائح والتغييرات في ثقة المستهلكين. توفر BingX TradFi تعرض طويل وقصير من خلال عقد دائم مسوي بـ USDT، لذا تهم ضوابط المخاطر بقدر التحليل الاتجاهي.
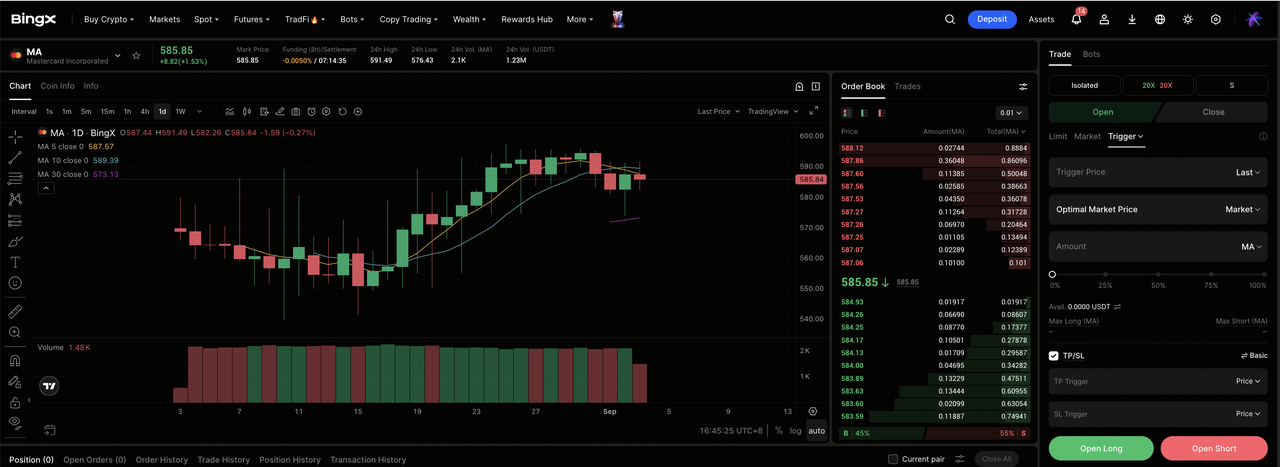
الخطوة 1: الوصول إلى BingX TradFi. تسجيل، أكمل تحقق KYC، فعّل المصادقة الثنائية، وافتح سوق TradFi.
الخطوة 2: اختر Mastercard (MA). أودع USDT، ثم ابحث عن عقد MA-USDT الدائم.
الخطوة 3: اختر اتجاهك. اختر فتح شراء آجل أو بيع آجل حسب ما إذا كانت المدفوعات ونشاط عبر الحدود والخدمات تقوى أو ما إذا كان الإنفاق والتقييم يضعف.
الخطوة 4: اختر الرافعة المالية ووضع الهامش. اختر هامش معزول أو متبادل بناءً على تحمل المخاطر. شبكة كبرى مرتفعة يمكن أن تتحرك بشكل حاد حول الإصدارات الربعية والقرارات التنظيمية، لذا التحجيم المحافظ مهم.
الخطوة 5: نفّذ بروتوكولات المخاطر الصارمة. ضع مستويات جني ربح ووقف خسارة قبل أو فوراً بعد الدخول. يمكن أن يستجيب MA لبيانات المستهلكين واتجاهات السفر ومراجعات المحللين والتقاضي وإعلانات القنوات البديلة.
أهم 5 مخاطر يجب مراقبتها لمستثمري Mastercard في عام 2026
تبقى نظرة Mastercard مدعومة بنشاط الدفع المرن ونمو الخدمات، لكن عدة مخاطر يمكن أن تضغط على الإيرادات أو الهوامش أو التقييم إذا ضعفت الظروف.
- ضعف المستهلكين يمكن أن يبطئ أحجام الدفع ونمو الأرباح: الإنفاق الأضعف للأسر أو الشركات سيقلل من حجم الدولار الإجمالي والمعاملات المحولة، مما يحد من الرافعة التشغيلية التي تستفيد منها Mastercard عندما يكون نشاط الشبكة قوياً.
- نمو عبر الحدود يمكن أن يتطبع: السفر الدولي والتجارة محركات إيرادات عالية القيمة لـ Mastercard. التباطؤ من معدل النمو الحالي 12% عبر الحدود يمكن أن يثقل بشكل غير متناسب على توقعات الإيرادات والأرباح.
- حوافز العملاء الأعلى يمكن أن تخفف من نمو الحجم القوي: المنافسة على البنوك الكبرى والتجار وعلاقات الدفع قد تتطلب خصومات وحوافز أغنى، مما يقلل من مقدار الإيرادات التي تحتفظ بها Mastercard حتى عندما تبقى أحجام المعاملات صحية.
- اللوائح والتقاضي يمكن أن تغير اقتصاديات الشبكة: قواعد التبادل وتفويضات التوجيه وإجراءات مكافحة الاحتكار ومتطلبات البيانات يمكن أن ترفع تكاليف الامتثال أو تقلل من مرونة التسعير عبر الأسواق الرئيسية.
- قنوات الدفع البديلة والإخفاقات التشغيلية يمكن أن تضعف ميزة الشبكة: المدفوعات من حساب إلى حساب والمحافظ الرقمية والعملات المستقرة قد تلتقط التدفقات التدريجية، بينما الانقطاعات والاحتيال أو حوادث الأمن السيبراني يمكن أن تخلق تكاليف مباشرة وتضر بثقة العملاء.
الخلاصة: هل يجب أن تستثمر في Mastercard في عام 2026؟
تبقى الجودة التشغيلية لـ Mastercard واضحة. أنتج الربع الثاني نمو إيرادات واسع وتوسع أرباح معدلة أسرع ونشاط عبر حدود مرن ونمو خدمات قوي. تبقى الشبكة قابلة للتطوير بدرجة عالية، وتوفر الخدمات مساراً موثوقاً لتعميق الاستثمار خارج معالجة البطاقات التقليدية.
يتطلب السيناريو الصاعد أن يستمر ذلك النطاق ويترجم إلى استمرار مراجعات التقديرات. يتطلب السيناريو الهابط عدم انهيار في الامتياز، فقط إنفاق أضعف أو سفر أبطأ أو مضاعف تقييم أقل. قد يفضل المتداولون المحافظون مراقبة النمو عبر الحدود والمعاملات المحولة والخدمات ذات القيمة المضافة والحوافز والرافعة التشغيلية قبل التعامل مع أي سيناريو كمؤكد.
تذكير المخاطر: التداول والاستثمار في الأسهم مثل MA ينطوي على مخاطر عالية لخسارة رأس المال. إنفاق المستهلكين والسفر عبر الحدود واللوائح والتقاضي والأمن السيبراني وحوافز العملاء والعقود الدائمة بالرافعة المالية يمكن أن تنتج خسائر سريعة. قم ببحث مستقل قبل تخصيص رأس المال.
قراءة ذات صلة
- أفضل أسهم الخدمات المالية والتكنولوجيا المالية للشراء في 2026 وسط الذكاء الاصطناعي التمثيلي وتحول قنوات العملات المستقرة
- توقعات سهم Visa (V) لعام 2026: هل يمكن لنمو مدفوعات عبر الحدود والذكاء الاصطناعي دفع V نحو 460 دولار؟
- توقع سعر JPMorgan Chase (JPM) لعام 2026: دفاع القلعة أم ألفا مدفوعة بالذكاء الاصطناعي عند 341 دولار؟
- توقع سعر Goldman Sachs (GS) لعام 2026: زخم الربع القياسي أم سقف التقييم عند 1,140 دولار؟
- توقع سعر Morgan Stanley (MS) لعام 2026: انبعاث البنك الاستثماري أم تصحيح 170 دولار؟
