
تقوم شركة إيلي ليلي (LLY) بتطوير الأدوية الموصوفة عبر صحة القلب والأيض، وعلم الأورام، وعلم المناعة، وعلوم الأعصاب. لقد جعل مونجارو وزيبباوند علاجات السكري والسمنة المحرك المركزي للأرباح، مع مبيعات مجمعة للربع الثاني بلغت 14.871 مليار دولار، بينما توفر أدوية الأورام ومنتجات المناعة وخط الأنابيب السريرية المتوسع مصادر نمو إضافية. يمنح هذا الحجم شركة ليلي تعرضاً واسعاً بشكل غير عادي لسوق السمنة العالمي، رغم أنه يترك السهم حساساً للتسعير المحقق وتنفيذ التصنيع ونتائج خط الأنابيب والتقييم المرتفع.
عزز الربع الأخير حالة الطلب وكشف التوتر الرئيسي في الربحية. ارتفعت إيرادات إيلي ليلي للربع الثاني بنسبة 48% إلى 22.974 مليار دولار حيث زاد الحجم بنسبة 60%، إلا أن الأسعار المحققة انخفضت بنسبة 13% وانخفض هامش التشغيل المبلغ عنه بنسبة 5.0 نقاط مئوية إلى 39.1%. تعتمد حالة الاستثمار على ما إذا كان بإمكان ليلي الاستمرار في توسيع الوصول إلى الإنكريتين والإمداد مع تحويل هذا الحجم إلى نمو دائم في الهامش والأرباح.
تتركز الآن توقعات سهم LLY لعام 2026 على وجهتي نظر متنافستين:
- حالة توسع الإنكريتين: يحافظ مونجارو وزيبباوند على نمو قوي في الوصفات الطبية، ويوسع فاونديو الوصول الفموي، ويتقدم ريتاتروتيد نحو الإيداع، وتدعم السعة الجديدة زيادات أخرى في التقديرات.
- حالة التسعير والتقييم: الأسعار المحققة المنخفضة، وإنفاق المحفظة، وإطلاق GLP-1 التنافسية، أو تأخير خط الأنابيب تمنع الأرباح من النمو بسرعة كافية لدعم التقييم الحالي.
يقدم هذا الدليل تحليلاً لتوقعات سهم LLY، وسيناريوهات الأسعار لعام 2026، والمخاطر الرئيسية، ونظرات المحللين، استناداً إلى تقرير أرباح الربع الثاني لإيلي ليلي الصادر في 2026-08-05، والإيداع التنظيمي، وبيانات السوق حتى 2026-09-03، بالإضافة إلى كيفية تداول العقود الآجلة لسهم LLY على BingX TradFi بضمان USDT.
أهم 5 أشياء يجب على مستثمري إيلي ليلي معرفتها في سبتمبر 2026
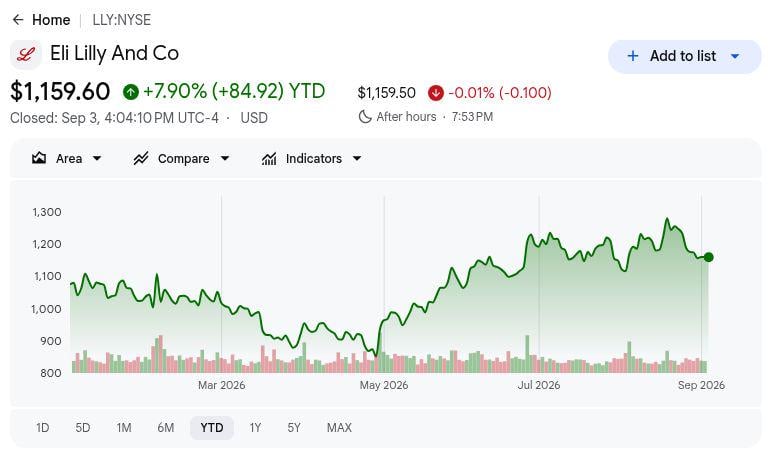
- أغلق LLY عند 1,159.60 دولار في 3 سبتمبر وارتفع بنسبة 7.90% منذ بداية العام: يُظهر النطاق السنوي من 712.05 دولار إلى 1,292.65 دولار مدى سرعة تحرك التوقعات حيث وزن المستثمرون تسارع طلب الإنكريتين مقابل مخاطر التسعير والاستثمار والتقييم.
- ارتفعت إيرادات الربع الثاني بنسبة 48% إلى 22.974 مليار دولار: تجاوزت النتيجة إجماع 20.69 مليار دولار بمقدار 2.284 مليار دولار، مما يُظهر أن حجم الوصفات والوصول العالمي المتوسع فاق الأسعار المحققة المنخفضة خلال الربع.
- ارتفعت إيرادات مونجارو بنسبة 91% إلى 9.943 مليار دولار: أضاف زيبباوند 4.928 مليار دولار، بزيادة 46%، ليصل إجمالي المبيعات الفصلية إلى 14.871 مليار دولار ويؤكد أن الإنكريتين يدفع الآن كلاً من الارتفاع وتركيز المنتج في ليلي.
- رفعت الإدارة توجيهات الإيرادات لعام 2026 إلى 85 مليار دولار إلى 87 مليار دولار: ارتفع المتوسط بمقدار 2.5 مليار دولار من النطاق السابق 82 مليار دولار إلى 85 مليار دولار، مما يعكس طلباً أقوى حتى مع امتصاص تكاليف البحث المكتسبة جزءاً من فائدة الأرباح.
- حقق ريتاتروتيد فقدان وزن بمعدل يصل إلى 28.3% في 80 أسبوعاً: تخطط ليلي لإيداع السمنة في الربع الأول 2027 والتزمت بـ 4.5 مليار دولار إضافية للتصنيع في إنديانا، ربطاً بين محفز خط الأنابيب التالي والسعة المطلوبة لتسويقه على نطاق واسع.
ما هي إيلي ليلي (LLY)؟
إيلي ليلي هي شركة أدوية قائمة على البحث وتمتد محفظة الوصفات الطبية الخاصة بها عبر صحة القلب والأيض وعلم الأورام وعلم المناعة وعلوم الأعصاب. تسوق الأدوية في حوالي 90 دولة وتدير مصانع التصنيع في 10 دول، مما يمنح الشركة شبكة تجارية وإنتاجية عالمية. تأتي الإيرادات بشكل متزايد من أدوية السكري والسمنة بقيادة مونجارو وزيبباوند، إلى جانب منتجات مثل فيرزينيو في علم الأورام وعدة امتيازات في المناعة وعلوم الأعصاب. استثمرت ليلي 13.337 مليار دولار في البحث والتطوير في عام 2025، يساوي 20.5% من المبيعات، ودعمت البحث السريري في أكثر من 55 دولة مع 12,771 موظف في البحث والتطوير.
تتمحور الاستراتيجية الحالية حول توسيع سوق الإنكريتين وتحسين الإمداد وتطوير الجيل التالي من أدوية القلب والأيض. يشكل مونجارو وزيبباوند وفاونديو وريتاتروتيد جوهر هذا الجهد، بينما حقق تعاون ليلي مع بوهرنجر إنجلهايم معلماً في مبيعات جاردينس بقيمة 250 مليون دولار خلال الربع الثاني. تبني ليلي أيضاً مختبر ذكاء اصطناعي للابتكار المشترك مع NVIDIA ولديها أكثر من 180 شريكاً خارجياً من خلال Catalyze360، مما يوسع نموذج البحث الخاص بها إلى ما هو أبعد من اكتشاف الأدوية الداخلي. يمكن لهذه البرامج تنويع النمو المستقبلي، رغم أن النتائج قريبة المدى تبقى مرتبطة بإحكام بحجم الإنكريتين والتسعير والسداد وسعة التصنيع.
اقرأ المزيد: أفضل أسهم الأدوية للشراء في 2026: أدوية السرطان وأدوية إنقاص الوزن و mRNA والأدوية الجديدة
نظرة عامة على أرباح إيلي ليلي (LLY) للربع الثاني 2026: الإيرادات وربحية السهم ونمو أدوية السمنة
حققت إيلي ليلي ربعاً أقوى بكثير مما توقعه السوق، مع إيرادات قدرها 22.974 مليار دولار مقابل إجماع 20.69 مليار دولار، وربحية سهم غير GAAP قدرها 8.38 دولار مقابل 6.01 دولار متوقع، ومبيعات مونجارو ترتفع بنسبة 91% إلى 9.943 مليار دولار. رفعت الإدارة توجيهات الإيرادات لعام 2026 إلى 85 مليار دولار إلى 87 مليار دولار، رغم أن رسم IPR&D المكتسب بقيمة 2.8 مليار دولار وانخفاض 5.0 نقاط مئوية في هامش التشغيل المبلغ عنه أظهر مدى عدوانية تمويل ليلي للمرحلة التالية من النمو.
اقرأ المزيد: نظرة عامة على أرباح إيلي ليلي (LLY) للربع الثاني 2026: مبيعات GLP-1 والتوجيهات المرفوعة تحرك ارتفاعاً بنسبة 4.86%
|
المقياس المالي |
التوجيه / الإجماع |
المُبلغ / الفعلي |
المفاجأة |
|
إيرادات الربع الثاني |
إجماع 20.69 مليار دولار |
22.974 مليار دولار |
تجاوز. 2.284 مليار دولار فوق الإجماع؛ ارتفع 48% سنوياً. |
|
ربحية السهم المخففة المُبلغة |
— |
7.94 دولار |
تحسن. ارتفع 26% من 6.29 دولار. |
|
ربحية السهم المخففة غير GAAP |
إجماع 6.01 دولار |
8.38 دولار |
تجاوز. 2.37 دولار فوق الإجماع؛ ارتفع 33% سنوياً. |
|
صافي الدخل المُبلغ |
— |
7.095 مليار دولار |
تحسن. ارتفع 25% من 5.661 مليار دولار. |
|
إيرادات مونجارو |
— |
9.943 مليار دولار؛ +91% سنوياً |
تسارع. ارتفعت المبيعات خارج الولايات المتحدة 172% إلى 5.2 مليار دولار. |
|
إيرادات زيبباوند |
— |
4.928 مليار دولار؛ +46% سنوياً |
توسع. الطلب فاق الأسعار المحققة المنخفضة. |
|
الهامش الإجمالي المُبلغ |
— |
85.8%؛ +1.5ن.م سنوياً |
توسع. تكلفة الإنتاج والمزيج عوض التسعير. |
|
هامش التشغيل المُبلغ |
— |
39.1%؛ -5.0ن.م سنوياً |
انخفض. استثمار المحفظة عوض مكاسب الهامش الإجمالي. |
|
IPR&D المكتسب |
— |
2.8 مليار دولار؛ 3.03 دولار/سهم |
أعلى. ارتفع من 154 مليون دولار و 0.14 دولار/سهم. |
|
توجيهات الإيرادات 2026 |
السابق 82-85 مليار دولار |
85-87 مليار دولار |
رُفع. المتوسط زاد 2.5 مليار دولار. |
|
توجيهات ربحية السهم غير GAAP 2026 |
السابق 35.50-37.00 دولار |
35.50-36.50 دولار |
مختلط. المتوسط الأساسي ارتفع 2.78 دولار قبل IPR&D 3.03 دولار. |
|
حزمة ريتاتروتيد للسمنة |
— |
ثلاث تجارب أخرى إيجابية للمرحلة 3؛ مخطط BLA للربع الأول 2027 |
إيجابي. حزمة تسجيل السمنة العالمية مكتملة. |
|
تصنيع إنديانا |
— |
4.5 مليار دولار إضافية |
توسع. يضيف سعة الإنكريتين. |
- الإيرادات البالغة 22.974 مليار دولار نمت 48% وتجاوزت الإجماع بـ 2.284 مليار دولار: زاد حجم الوصفات الطبية بنسبة 60% حيث انخفضت الأسعار المحققة بنسبة 13%، مما يؤكد الطلب الأساسي القوي بينما يُظهر أن السعر والمزيج يبقيان قيوداً مهمة على تحويل الإيرادات.
- ربحية السهم المخففة غير GAAP البالغة 8.38 دولار ارتفعت 33% وتجاوزت الإجماع بـ 2.37 دولار: استوعب الربح الأساسي تأثير IPR&D المكتسب بقيمة 3.03 دولار للسهم، مما يُظهر أن امتياز التشغيل بقي قوياً حتى مع استثمار ليلي بكثافة في أصول خط الأنابيب الخارجية.
- حقق مونجارو وزيبباوند مجموعة 14.871 مليار دولار: النمو بنسبة 91% و46%، على التوالي، جعل الإنكريتين أوضح مصدر للارتفاع في التوقعات، رغم أن نفس التركيز يزيد التعرض للتطورات في التسعير والسداد والسلامة والمنافسة.
- توسع الهامش الإجمالي 1.5 نقطة مئوية إلى 85.8% حيث انخفض هامش التشغيل 5.0 نقاط إلى 39.1%: تحسنت تكاليف الإنتاج والمزيج من اقتصاديات المنتج، بينما أظهرت زيادة 72% في نفقات التشغيل أن إنفاق المحفظة يؤخر النفوذ التشغيلي الأوسع.
- ارتفعت نظرة الإيرادات لعام 2026 إلى 85 مليار دولار إلى 87 مليار دولار من 82 مليار دولار إلى 85 مليار دولار: زاد المتوسط بـ 2.5 مليار دولار، وتحسنت توجيهات ربحية السهم غير GAAP الأساسية بـ 2.78 دولار قبل رسم IPR&D 3.03 دولار، مما يفصل العمليات الأقوى عن التكاليف المرتبطة بالمعاملات.
نظرة الاستثمار في إيلي ليلي (LLY) 2026: الحالة الصاعدة 1,600 دولار مقابل الحالة الهابطة 850 دولار
الاختبار المركزي هو ما إذا كان حجم الإنكريتين والوصول إلى المنتج الجديد وتقدم خط الأنابيب يمكن أن يستمر في رفع توقعات الأرباح بشكل أسرع من تراكم ضغط التسعير والاستثمار ومخاطر التقييم.
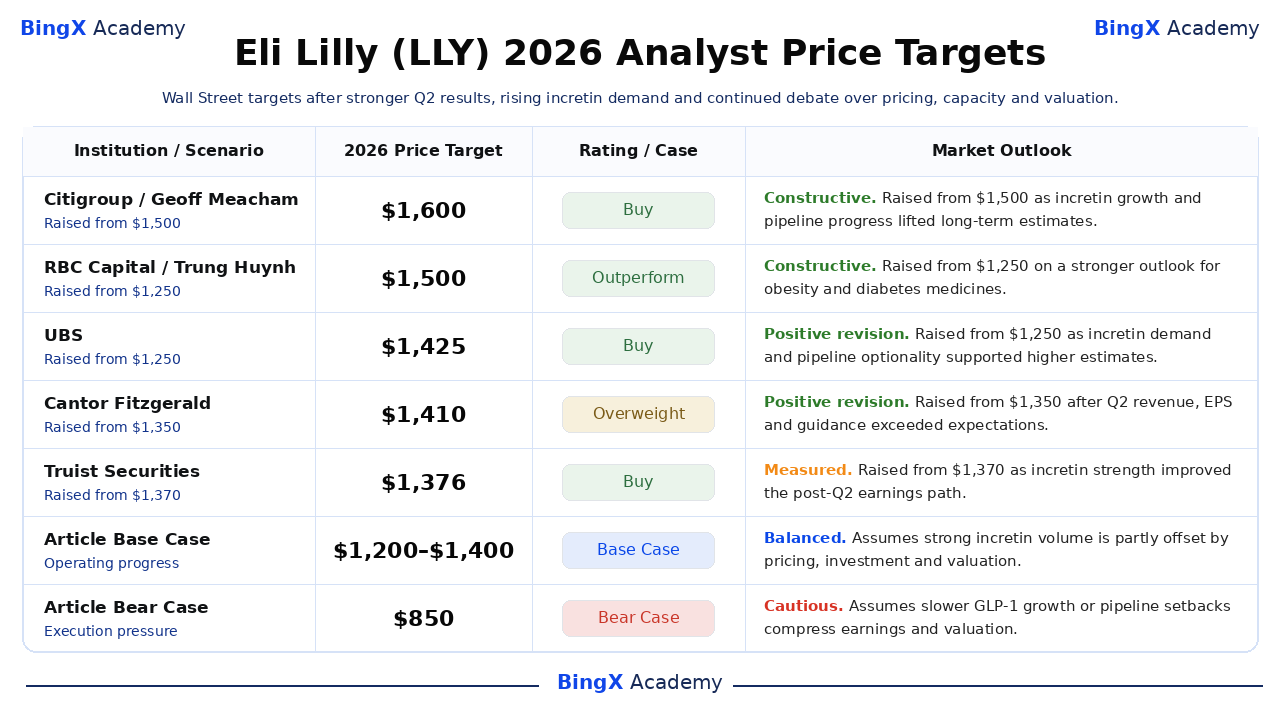
الحالة الصاعدة: نمو أدوية السمنة وريتاتروتيد يدفع LLY نحو 1,600 دولار
تفترض الحالة الصاعدة أن مونجارو وزيبباوند يحافظان على نمو قوي في الوصفات الطبية مع توسع الوصول الدولي، ويوسع فاونديو سوق السمنة الفموية، ويتقدم ريتاتروتيد نحو إيداعه المخطط للربع الأول 2027. تدعم سعة التصنيع الإضافية الإمداد، مما يسمح للإيرادات بالنمو بشكل أسرع من نفقات المحفظة وتحسن النفوذ التشغيلي.
ستتطلب حركة نحو 1,600 دولار وصول إيرادات العام الكامل إلى أو تجاوز نطاق 85 مليار دولار إلى 87 مليار دولار، واستمرار نمو أدوية السمنة والسكري أعلى بكثير من نمو الشركة الإجمالي، وتعافي هامش التشغيل مع تطبيع تكاليف البحث المكتسبة. يوفر هدف سيتي جروب البالغ 1,600 دولار أعلى مرجع محلل مسمى في المجموعة الحالية.
الحالة الأساسية: الطلب القوي على أدوية السمنة يحافظ على LLY بين 1,200 و1,400 دولار
تفترض الحالة الأساسية أن طلب مونجارو وزيبباوند يبقى قوياً، بينما التسعير المحقق المنخفض والاستثمار الكثيف والتقييم المتميز يحد من إعادة التصنيف الإضافية. تستمر الإيرادات في النمو، لكن الربح التشغيلي يرتفع بشكل أبطأ حيث تمول ليلي التصنيع والبرامج السريرية والأصول الخارجية.
في ظل هذا السيناريو، يمكن أن يتداول LLY بشكل أساسي بين 1,200 و1,400 دولار. الحفاظ على الدليل السنوي واستدامة نمو مونجارو الدولي وتحسين هامش التشغيل سيدعم النطاق، بينما قطع التوجيه أو تآكل السعر الأسرع سيضعفه.
الحالة الهابطة: ضغط التسعير والنمو الأبطأ يسحب LLY نحو 850 دولار
تفترض الحالة الهابطة منافسة GLP-1 أقوى وضغط السداد يقلل التسعير المحقق بينما نمو السوق أو ثبات العلاج يتباطأ. الإنفاق الكثيف على البحث وخط الأنابيب والتصنيع سيضغط حينها بشكل أثقل على تحويل الأرباح حتى لو استمرت أحجام الوصفات الطبية في الارتفاع.
ستصبح حركة نحو 850 دولار أكثر احتمالاً إذا تباطأ نمو أدوية السمنة بشدة، أو بقي هامش التشغيل تحت مستوى العام السابق، أو انزلق معلم مهم في خط الأنابيب أو التصنيع. المراجعات الأبطأ للأرباح مجتمعة مع ضغط المضاعفات ستكون كافية للضغط على السهم.
توقعات أسعار سهم LLY لعام 2026 من قبل محللي وول ستريت
هذه الأهداف هي إجراءات مؤرخة من مؤسسات مسماة بدلاً من توقع إجماع واحد. نطاقها يعكس افتراضات مختلفة حول نمو سوق الإنكريتين وقيمة خط الأنابيب والتسعير والربحية. صفوف الحالة الأساسية والهابطة للمقال هي سيناريوهات تحريرية وتبقى منفصلة عن بحث وول ستريت.
|
المؤسسة / السيناريو |
السعر الهدف 2026 |
التصنيف / الحالة |
نظرة السوق |
|
سيتي جروب |
1,600 دولار |
شراء |
بناء. 15 يوليو: رُفع من 1,500 دولار إلى 1,600 دولار. رفع الهدف مع دعم نمو الإنكريتين وتقدم خط الأنابيب للتوقعات طويلة المدى العليا. |
|
RBC Capital |
1,500 دولار |
أداء فائق |
بناء. 8 يوليو: رُفع من 1,250 دولار إلى 1,500 دولار. رفع الهدف على نظرة نمو أقوى لأدوية السمنة والسكري. |
|
UBS |
1,425 دولار |
شراء |
إيجابي. 13 يوليو: رُفع من 1,250 دولار إلى 1,425 دولار. رفع الهدف مع دعم طلب الإنكريتين وخيارية خط الأنابيب للتقديرات الأعلى. |
|
Cantor Fitzgerald |
1,410 دولار |
زيادة وزن |
إيجابي. 6 أغسطس: رُفع من 1,350 دولار إلى 1,410 دولار. رفع الهدف بعد أن تجاوزت إيرادات وربحية السهم للربع الثاني التوقعات وزادت التوجيهات. |
|
Truist Securities |
1,376 دولار |
شراء |
معتدل. 7 أغسطس: رُفع من 1,370 دولار إلى 1,376 دولار. رفع الهدف بتواضع مع تحسن قوة الإنكريتين لمسار الأرباح بعد الربع الثاني. |
|
Wells Fargo |
1,330 دولار |
زيادة وزن |
إيجابي. 6 أغسطس: رُفع من 1,280 دولار إلى 1,330 دولار. رفع الهدف بعد تنفيذ أقوى واستمرار طلب مونجارو وزيبباوند. |
|
الحالة الأساسية للمقال |
1,350 دولار |
الحالة الأساسية |
متوازن. يفترض أن الحجم القوي يُعوض جزئياً بالتسعير والاستثمار والتقييم. |
|
الحالة الهابطة للمقال |
850 دولار |
الحالة الهابطة |
حذر. يفترض التسعير أو توسع GLP-1 الأبطأ أو نكسات خط الأنابيب تضغط الأرباح والتقييم. |
كيفية تداول سهم إيلي ليلي (LLY) على BingX
تداول طلب مونجارو وزيبباوند لشركة إيلي ليلي والشركة، وتوسع السعة العالمية، وتوقعات التسعير وخط الأنابيب باستخدام BingX TradFi و أدوات BingX AI. لأن LLY يمكن أن يتفاعل بحدة مع بيانات الوصفات الطبية ونتائج التجارب والقرارات التنظيمية والتوجيهات، يجب على المتداولين تحديد كل من المحفز وحدود المخاطر قبل دخول المركز.
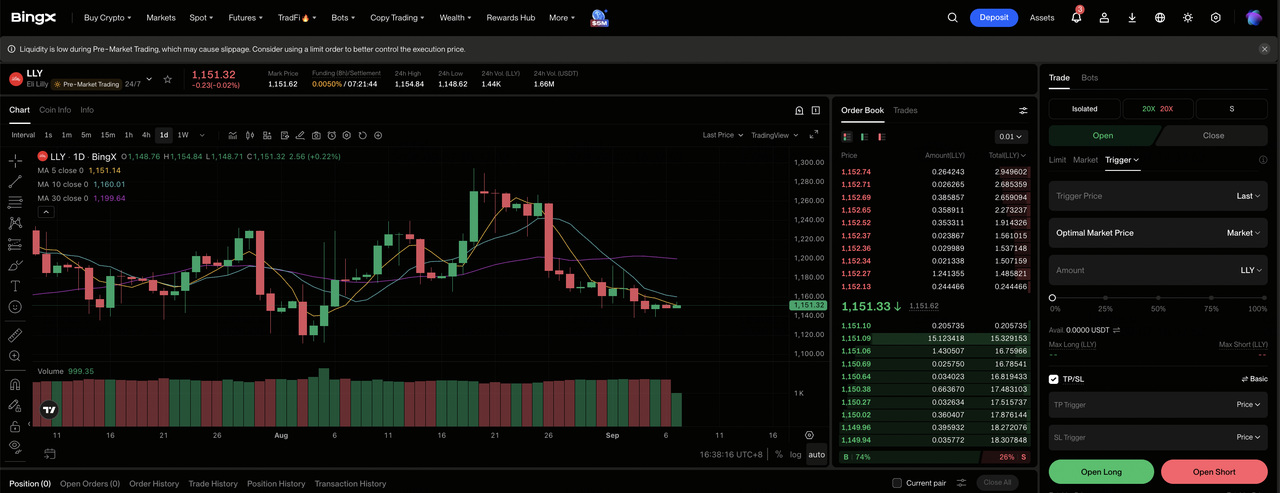
الخطوة 1: الوصول إلى BingX TradFi. سجل وانتقل إلى القسم المخصص TradFi على لوحة تحكم منصة BingX.
الخطوة 2: اختيار إيلي ليلي (LLY). ابحث عن واختر عقد العقود الآجلة الدائمة LLYUS-USDT.
الخطوة 3: اختيار الاتجاه. اختر فتح شراء آجل إذا كان طلب الإنكريتين وتوسع التصنيع يدعم نمو الإيرادات والتوجيهات المرفوعة. اختر فتح بيع آجل إذا كان ضغط التسعير أو نكسات التجارب أو تنفيذ السعة الأبطأ يضعف نظرة النمو.
الخطوة 4: اختيار الرافعة المالية ووضع الهامش. اختر الهامش المعزول أو المتبادل بناء على تحملك للمخاطر. يُظهر النطاق السنوي الواسع من 712.05 دولار إلى 1,292.65 دولار سبب أهمية الرافعة المالية المحافظة وحجم المركز الواضح.
الخطوة 5: تنفيذ بروتوكولات مخاطر صارمة. ضع مستويات جني الربح ووقف الخسارة (TP/SL) قبل أو مباشرة بعد دخول التداول. يمكن أن يتفاعل LLY بسرعة مع اتجاهات الوصفات الطبية ونتائج التجارب والقرارات التنظيمية وتحديثات السعة والتوجيهات.
أهم 5 مخاطر يجب مراقبتها لمستثمري إيلي ليلي في 2026
تجمع نظرة ليلي بين التسعير وتركيز المنتج وإنفاق المحفظة وتنفيذ التصنيع ومخاطر التقييم، مع كون كل عامل قادراً على تقليل نمو الأرباح أو المضاعف الذي يخصصه المستثمرون له.
- انخفاض 13% في الأسعار المحققة يمكن أن يجعل الأرباح تنمو بشكل أبطأ من الوصفات الطبية: زاد حجم الربع الثاني بنسبة 60%، رغم أن الخصومات الأعمق أو مفاوضات السداد أو الخصم التنافسي يمكن أن يقلل الإيرادات والهامش المتولد من كل علاج إضافي.
- تركيز مونجارو وزيبباوند يزيد التعرض لسوق علاجي واحد: أنتج الدواءان 14.871 مليار دولار من 22.974 مليار دولار في الإيرادات الفصلية، مما يجعل السلامة والسداد والالتزام وبيانات المنافسين مهمة بشكل غير عادي للتقديرات على مستوى الشركة.
- تكاليف البحث المكتسبة يمكن أن تقطع تحويل ربحية السهم حتى أثناء الطلب القوي: وصل IPR&D المكتسب للربع الثاني إلى 2.8 مليار دولار وبلغ إجمالي الرسوم الخاصة 703 مليون دولار، لذا يمكن للمعاملات المستمرة أو الأصول غير الناجحة أن تستوعب النقد دون إنشاء إيرادات مستقبلية متناسبة.
- أكثر من 55 مليار دولار من التزامات التصنيع منذ 2020 يزيد متطلبات التنفيذ: يمكن للاستثمار الإضافي في إنديانا البالغ 4.5 مليار دولار توسيع الإمداد، رغم أن تأخيرات البناء أو النكسات التنظيمية أو السعة غير المستخدمة يمكن أن تضعف العوائد النقدية على هذا الإنفاق.
- التقييم اللاحق قرب 38.9 مرة الأرباح يضخم خيبة أمل التقديرات: نمو الإنكريتين الأبطأ أو معالم خط الأنابيب المتأخرة أو ضغط هامش التشغيل المستمر يمكن أن يقود المستثمرين لتطبيق مضاعف أقل حتى لو استمرت ليلي في إنتاج نمو إيرادات مطلق.
أفكار نهائية: هل يجب أن تستثمر في إيلي ليلي في 2026؟
تدخل ليلي بقية عام 2026 مع نمو إيرادات الربع الثاني بنسبة 48%، وتوجيهات العام الكامل من 85 مليار دولار إلى 87 مليار دولار، وإيداع ريتاتروتيد المخطط للربع الأول 2027. أسس مونجارو وزيبباوند حجم امتياز الإنكريتين، بينما يخلق فاونديو وريتاتروتيد وتوسع التصنيع وشراكات البحث الخارجية طرقاً إضافية للنمو.
تتطلب الحالة الصاعدة 1,600 دولار حجم إنكريتين مستداماً وتنفيذ ناجح لخط الأنابيب ونفوذ تشغيلي متجدد. تسمح الحالة الأساسية 1,200 إلى 1,400 دولار للتسعير المنخفض والاستثمار الكثيف بتعويض جزء من هذا النمو، بينما تعكس الحالة الهابطة 850 دولار توسع GLP-1 الأبطأ وضغط المضاعفات. قد ينتظر المستثمرون المحافظون دليلاً على أن هامش التشغيل يتعافى وضغط الأسعار المحققة يستقر.
تذكير المخاطر: التداول والاستثمار في الأسهم مثل LLY ينطوي على مخاطر عالية لفقدان رأس المال. يمكن لنتائج سلامة الأدوية والقرارات التنظيمية وتغييرات السداد والنكسات السريرية وتأخيرات التصنيع وضغط التقييم أن تؤثر مادياً على السهم. أجر بحثاً مستقلاً قبل تخصيص رأس المال.
قراءة ذات صلة
- أفضل أسهم الأدوية للشراء في 2026: أدوية السرطان وأدوية إنقاص الوزن و mRNA والأدوية الجديدة
- توقع أسعار مودرنا (MRNA) 2026: هل يمكن لزخم لقاح السرطان دفع سهم MRNA نحو 180 دولار؟
- توقع أسعار ميرك (MRK) 2026: هل يمكن لزخم خط الأنابيب دفع سهم MRK نحو 170 دولار؟
- نظرة سهم أبوت (ABT) 2026: هل يمكن لنمو الأجهزة الطبية دفع ABT فوق 130 دولار؟
- توقع أسعار جونسون آند جونسون (JNJ) 2026: هل يمكن لنمو علم الأورام نقل JNJ إلى ما بعد 100 مليار دولار؟
- توقع أسعار سهم فايزر 2026: فرصة قيمة عالية العائد أم مصيدة قيمة هيكلية؟
