شينيير إنرجي (LNG) هي أكبر منتج ومصدر أمريكي للغاز الطبيعي المسال، وتشغل سلسلة متكاملة من شراء الغاز ونقله عبر الأنابيب إلى التسييل واستئجار السفن والتسليم. توفر محطتيها سابين باس وكوربوس كريستي ما يقرب من 55 مليون طن سنوياً من الطاقة التشغيلية. تدعم العقود طويلة الأجل رؤية التدفق النقدي، بينما تترك مشاريع التوسع السهم حساساً لتوقيت البناء والموافقات التنظيمية وفروق أسعار الغاز العالمية.
أظهر ربعها الأخير قيمة الإنتاجية الأعلى. إيرادات شينيير إنرجي للربع الثاني 2026 زادت بنسبة 24% إلى 5.732 مليار دولار، والأرباح المعدلة قبل الفوائد والضرائب والاستهلاك والإطفاء ارتفعت بنسبة 27% إلى 1.804 مليار دولار وزادت الشحنات المصدرة بنسبة 19% إلى 184. رفعت شينيير أيضاً نطاق الأرباح المعدلة قبل الفوائد والضرائب والاستهلاك والإطفاء لكامل العام إلى 7.90 مليار دولار إلى 8.40 مليار دولار، مما يجعل استغلال الطاقة وتسليم المشاريع الاختبارات المحورية لبقية عام 2026.
توقعات سهم LNG لعام 2026 تتمحور الآن حول وجهتي نظر متنافستين:
- حالة قدرة التصدير والتدفق النقدي: كوربوس كريستي المرحلة 3، أحجام أعلى متعاقد عليها وعمليات محطات موثوقة يمكن أن ترفع التدفق النقدي القابل للتوزيع وتدعم المزيد من عوائد المساهمين.
- حالة تنفيذ المشروع والهامش: تأخيرات البناء وانقطاعات المحطات أو هوامش الغاز الطبيعي المسال المحققة الأضعف يمكن أن تقلل تقديرات التدفق النقدي وتحد من القيمة المخلوقة بواسطة الطاقة الجديدة.
يحلل هذا الدليل توقعات سهم LNG وسيناريوهات الأسعار 2026 والمخاطر الرئيسية وآراء المحللين، بالاستناد إلى إعلان أرباح شينيير إنرجي للربع الثاني 2026 بتاريخ 6 أغسطس، والتقرير الربعي 10-Q وبيانات السوق حتى 18 سبتمبر، بالإضافة إلى كيفية تداول عقود سهم LNG الآجلة على BingX TradFi بضمانة USDT.
أهم 5 أشياء يجب على مستثمري شينيير إنرجي معرفتها في سبتمبر 2026
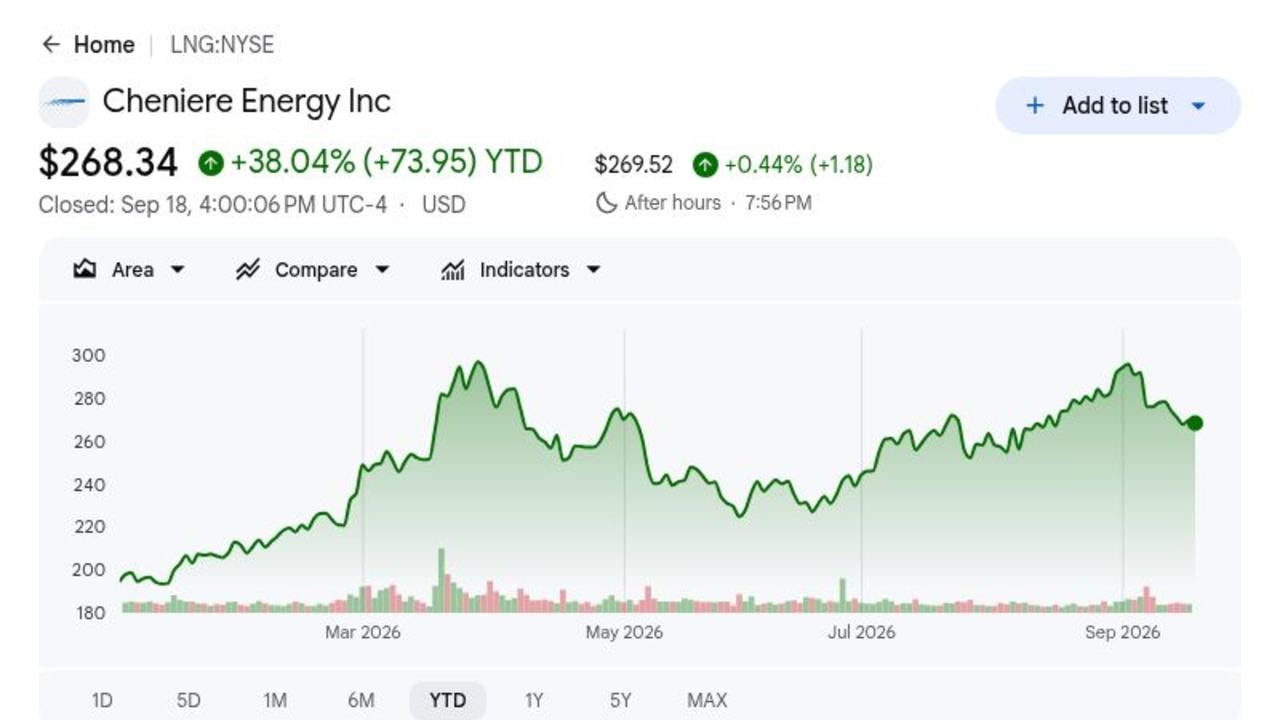
- أغلق LNG عند 268.34 دولار في 18 سبتمبر بعد مكاسب 38.04% في عام 2026: يعكس الارتفاع أحجام تصدير أعلى وأسواق غاز عالمية أكثر إحكاماً. تبقى الأسهم دون هدف RBC Capital البالغ 319 دولار وحالة الصعود 340 دولار، تاركة الارتفاع الإضافي معتمداً على استمرار النمو التشغيلي وفي التدفق النقدي.
- إيرادات الربع الثاني ارتفعت بنسبة 24% إلى 5.732 مليار دولار: زادت الإيرادات من 4.641 مليار دولار في العام السابق حيث وسعت الأحجام المُعترف بها الأعلى والهوامش الأقوى قاعدة الأرباح. تظهر النتيجة أن طاقة الغاز الطبيعي المسال الجديدة تترجم بالفعل إلى مبيعات مُبلغ عنها.
- صدرت شينيير 184 شحنة، بزيادة 19%: وصلت الأحجام المصدرة إلى 672 وحدة حرارية بريطانية تريليون، أي 22% فوق الربع من العام السابق. تخلق الإنتاجية الأعلى رافعة تشغيلية حيث تدخل طاقة التسييل الإضافية في الخدمة وتحافظ القطارات الموجودة على استغلال قوي.
- توجيهات الأرباح المعدلة قبل الفوائد والضرائب والاستهلاك والإطفاء لعام 2026 زادت إلى 7.90 مليار دولار إلى 8.40 مليار دولار: ارتفعت النقطة الوسطى بـ 650 مليون دولار من النطاق السابق. زادت أيضاً توجيهات التدفق النقدي القابل للتوزيع بـ 550 مليون دولار عند النقطة الوسطى إلى 5.30 مليار دولار إلى 5.80 مليار دولار.
- كوربوس كريستي المرحلة 3 وصلت إلى الاكتمال حيث صدرت شينيير شحنتها الـ5000: نقلت إنجازات أغسطس سبعة قطارات متوسطة الحجم من البناء إلى العمليات الكاملة وعززت نطاق تصدير شينيير. أكثر من 40 مليون طن سنوياً من المشاريع المحتملة تعتمد لا تزال على التصاريح والالتزامات التجارية الإضافية.
ما هي شينيير إنرجي (LNG)؟
شينيير هي شركة غاز طبيعي مسال متكاملة الخدمات تشتري الغاز الطبيعي وتنقله عبر الأنابيب وتبرده إلى شكل سائل وتبيع أو تسلم الشحنات للعملاء في جميع أنحاء العالم. سابين باس في لويزيانا توفر أكثر من 30 مليون طن سنوياً من الطاقة، بينما كوربوس كريستي في تكساس توفر أكثر من 24 مليون طن سنوياً بما في ذلك أول ستة قطارات متوسطة الحجم للمرحلة 3. تأتي الإيرادات بشكل رئيسي من اتفاقيات البيع والشراء طويلة الأجل، ورسوم مرتبطة بالطاقة وشحنات تجارية، مما يخلق مزيجاً من التدفق النقدي المتعاقد عليه والتعرض للسوق.
تتمحور الاستراتيجية طويلة الأجل حول توسيع منصة الخليج الحالية بدلاً من بناء أصول جديدة منعزلة. تقوم بكتل بالهندسة والمشتريات المبكرة للمرحلة الأولى من توسعة سابين باس، بينما تضيف قطارات كوربوس كريستي 8 و9 حوالي 5 مليون طن سنوياً من الطاقة المخططة. تحافظ شينيير أيضاً على علاقات إمداد طويلة الأجل عبر أوروبا وآسيا، بما في ذلك CPC في تايوان، وتستخدم قدراتها التسويقية والشحن والجدولة لإعادة توجيه الشحنات عندما تتغير الطلب الإقليمي والأسعار.
اقرأ المزيد: أفضل أسهم وصناديق الطاقة المتداولة للشراء في عام 2026: أزمة طاقة الذكاء الاصطناعي تلتقي بالتقلبات الجيوسياسية
نظرة عامة على أرباح شينيير إنرجي (LNG) للربع الثاني 2026: أحجام أعلى ترفع الإيرادات والأرباح المعدلة قبل الفوائد والضرائب والاستهلاك والإطفاء والتوجيهات
أبلغت شينيير عن إيرادات الربع الثاني بـ 5.732 مليار دولار، بزيادة 24% من 4.641 مليار دولار، وربحية السهم المخففة 14.65 دولار مقابل 7.30 دولار قبل عام، والأرباح المعدلة قبل الفوائد والضرائب والاستهلاك والإطفاء بـ 1.804 مليار دولار، بزيادة 27%. صدرت الشركة 184 شحنة وولدت 1.171 مليار دولار من التدفق النقدي القابل للتوزيع، ثم رفعت توجيهات الأرباح المعدلة قبل الفوائد والضرائب والاستهلاك والإطفاء لعام 2026 بـ 650 مليون دولار عند النقطة الوسطى. التوتر هو أن التدفق النقدي التشغيلي القوي يجب أن يمول التوسع وعوائد المساهمين والتزامات الديون في الوقت نفسه.
|
المؤشر المالي |
التوجيه / الإجماع |
المُبلغ عنه / الفعلي |
المفاجأة |
|
إيرادات الربع الثاني |
الربع الثاني 2025: 4.641 مليار دولار |
5.732 مليار دولار |
نمت. بزيادة 24% سنوياً. |
|
ربحية السهم المخففة للربع الثاني |
الربع الثاني 2025: 7.30 دولار |
14.65 دولار |
تحسنت. أكثر من تضاعفت سنوياً. |
|
صافي الدخل المنسوب لشينيير للربع الثاني |
الربع الثاني 2025: 1.626 مليار دولار |
3.068 مليار دولار |
تحسن. بزيادة 89% سنوياً. |
|
الأرباح المعدلة قبل الفوائد والضرائب والاستهلاك والإطفاء للربع الثاني |
الربع الثاني 2025: 1.416 مليار دولار |
1.804 مليار دولار |
نمت. بزيادة 27% على الحجم والهامش. |
|
التدفق النقدي القابل للتوزيع للربع الثاني |
— |
1.171 مليار دولار |
إيجابي. مول إعادة الشراء والأرباح والنمو. |
|
الشحنات المُصدرة للربع الثاني |
154 قبل عام |
184 |
نمت. بزيادة 19% سنوياً. |
|
توجيهات الأرباح المعدلة قبل الفوائد والضرائب والاستهلاك والإطفاء لعام 2026 |
7.25-7.75 مليار دولار سابقاً |
7.90-8.40 مليار دولار |
رُفعت. زادت النقطة الوسطى بـ650 مليون دولار. |
|
توجيهات التدفق النقدي القابل للتوزيع لعام 2026 |
4.75-5.25 مليار دولار سابقاً |
5.30-5.80 مليار دولار |
رُفعت. زادت النقطة الوسطى بـ550 مليون دولار. |
- الإيرادات البالغة 5.732 مليار دولار نمت بنسبة 24%: زادت المبيعات بـ 1.091 مليار دولار سنوياً حيث وسعت أحجام الغاز الطبيعي المسال الأعلى والهوامش الأقوى قاعدة الإيرادات. تظهر النتيجة أن الطاقة الجديدة تترجم مباشرة إلى نمو مُبلغ عنه.
- ربحية السهم المخففة وصلت إلى 14.65 دولار حيث ارتفع صافي الدخل المنسوب بنسبة 89%: زاد صافي الدخل إلى 3.068 مليار دولار، رغم أن تحركات القيمة العادلة للمشتقات يمكن أن تجعل أرباح GAAP متقلبة. تبقى الأرباح المعدلة قبل الفوائد والضرائب والاستهلاك والإطفاء والتدفق النقدي القابل للتوزيع مقاييس أنظف للأداء التشغيلي.
- أحجام التصدير تسلقت بنسبة 22% إلى 672 وحدة حرارية بريطانية تريليون: حملت شينيير 184 شحنة مقابل 154 قبل عام، مما يظهر كيف وسع تكليف كوربوس كريستي الإنتاجية المادية. يعزز الاستغلال الأعلى الرافعة التشغيلية عبر البنية التحتية الثابتة للتسييل.
- الأرباح المعدلة قبل الفوائد والضرائب والاستهلاك والإطفاء زادت بنسبة 27% إلى 1.804 مليار دولار: عكس التحسن البالغ 388 مليون دولار أحجام وهوامش أعلى لكل مليون وحدة حرارية بريطانية. تدعم الأرباح المعدلة قبل الفوائد والضرائب والاستهلاك والإطفاء الأقوى عوائد رأس المال بينما تستمر شينيير في الاستثمار في طاقة جديدة.
- إجمالي السيولة البالغة 7.475 مليار دولار تدعم أكثر من 6 مليون طن سنوياً قيد الإنشاء: أنهت شينيير يونيو بـ 1.099 مليار دولار نقداً وما يقرب من 5.956 مليار دولار من التزامات الائتمان المتاحة. يوفر الرصيد مرونة لإنفاق المشاريع وإعادة التمويل والتوسع المستقبلي.
اقرأ المزيد: توقعات أسعار الغاز الطبيعي 2026: صدمة طاقة عالمية بقيمة 15 دولار أو فخ فائض أمريكي؟
نظرة شينيير إنرجي (LNG) الاستثمارية لعام 2026: حالة الصعود 340 دولار مقابل حالة الهبوط 220 دولار
تعتمد نظرة شينيير لعام 2026 على ما إذا كانت طاقة تصدير الغاز الطبيعي المسال الأعلى يمكن أن تستمر في رفع الأحجام والأرباح المعدلة قبل الفوائد والضرائب والاستهلاك والإطفاء والتدفق النقدي القابل للتوزيع. تدعم كوربوس كريستي المرحلة 3 الجانب الإيجابي، بينما تبقى نفقات البناء والتعرض للسلع وتوقيت المشاريع القيود الرئيسية.
حالة الصعود: صادرات الغاز الطبيعي المسال الأعلى تدفع LNG نحو 340 دولار
تفترض حالة الصعود أن كوربوس كريستي المرحلة 3 تصل إلى استغلال موثوق، والقطار 7 يساهم بمعدل تشغيل كامل وأسواق الغاز العالمية الأقوى تدعم هوامش التجارة. توفر زيادة الحجم بنسبة 22% للربع الثاني ونظرة الأرباح المعدلة قبل الفوائد والضرائب والاستهلاك والإطفاء المرفوعة من 7.90 مليار دولار إلى 8.40 مليار دولار الدعم التشغيلي.
ستتطلب حركة نحو 340 دولار عمليات محطات مستقرة والمزيد من العقود طويلة الأجل وتقدماً مرئياً في موافقات توسعة سابين باس. المزيد من زيادات التوجيه والإنتاج السنوي فوق 53 مليون طن واستمرار عمليات إعادة الشراء ستعزز الحالة.
الحالة الأساسية: نمو التصدير المطرد يبقي LNG بين 275 دولار و310 دولار
تفترض الحالة الأساسية أن العقود طويلة الأجل وأحجام المرحلة 3 تدعم التدفق النقدي، بينما ينفاق البناء المرتفع وتقلبات السلع تحد من التوسع التقييمي الإضافي. تبقى شينيير مربحة وتُعيد رأس المال، رغم أن المستثمرين ينتظرون دليلاً على أن المشاريع الجديدة يمكن أن تحقق عوائد جذابة.
في هذا السيناريو، يمكن أن يتداول LNG بشكل رئيسي بين 275 دولار و310 دولار. الإنتاج ضمن توقعات 53 إلى 54 مليون طن والتدفق النقدي القابل للتوزيع من 5.30 مليار دولار إلى 5.80 مليار دولار وجداول المشاريع المطردة ستدعم النطاق. الانقطاعات الكبيرة أو تخفيضات التوجيه ستضعف الطرف العلوي.
حالة الهبوط: تأخيرات المشاريع والهوامش الأقل تسحب LNG نحو 220 دولار
تفترض حالة الهبوط مشاكل في التكليف أو هوامش الغاز الطبيعي المسال الأضعف أو التأخيرات التنظيمية تقلل التدفق النقدي المتوقع. الالتزامات الرأسمالية الثقيلة ستمتص حينها المزيد من التدفق النقدي القابل للتوزيع وتترك مجالاً أقل لعمليات إعادة الشراء وتخفيض الديون.
ستصبح الحركة نحو 220 دولار أكثر احتمالاً إذا انخفض الإنتاج دون 53 مليون طن، أو انخفضت الأرباح المعدلة قبل الفوائد والضرائب والاستهلاك والإطفاء دون التوجيه أو تقدمت مشاريع التوسع دون طلب متعاقد عليه كاف. التدفق النقدي الأقل والعائد المطلوب الأعلى سيضغط على التقييم.
توقعات أسعار سهم LNG لعام 2026 من قبل محللي وول ستريت
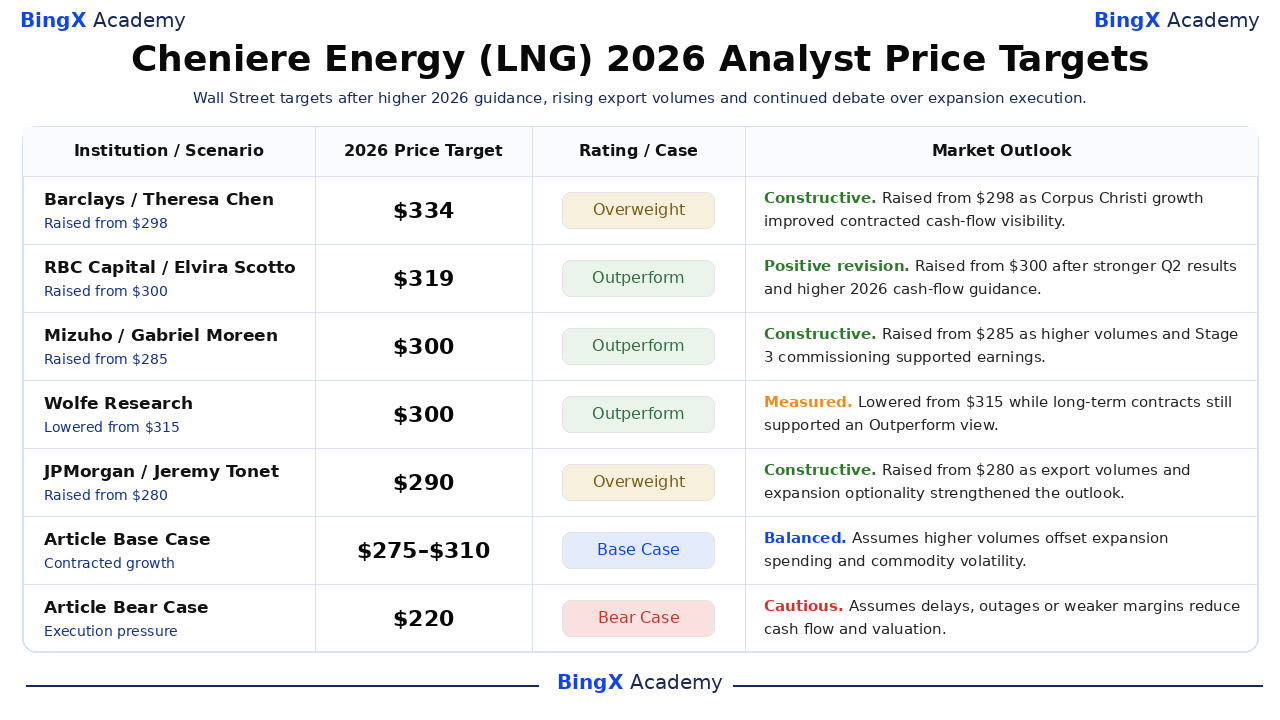
تظهر هذه الإجراءات المؤرخة من جهات خارجية نطاق أهداف من 290 دولار إلى 334 دولار بدلاً من نتيجة واحدة مضمونة. صفوف حالة المقال الأساسية والهبوط هي سيناريوهات تحريرية وتبقى منفصلة عن أهداف وول ستريت. كل هدف نقطة مرجعية مبنية على افتراضات الشركة المعلنة، وليس نتيجة مضمونة أو توقع المقال نفسه.
|
المؤسسة / السيناريو |
هدف السعر 2026 |
التقييم / الحالة |
نظرة السوق |
|
Barclays |
334 دولار |
زيادة الوزن |
بنائي. 27 فبراير: رُفع من 298 دولار حيث حسن نمو كوربوس كريستي رؤية التدفق النقدي. |
|
RBC Capital |
319 دولار |
أداء فائق |
مراجعة إيجابية. 24 أغسطس: رُفع من 300 دولار بعد نتائج الربع الثاني الأقوى والتوجيهات. |
|
Mizuho |
300 دولار |
أداء فائق |
بنائي. 12 أغسطس: رُفع من 285 دولار حيث دعمت الأحجام الأعلى الأرباح. |
|
Wolfe Research |
300 دولار |
أداء فائق |
مقاس. 2 يونيو: خُفض من 315 دولار بينما دعمت العقود النظرة طويلة الأجل. |
|
JPMorgan |
290 دولار |
زيادة الوزن |
بنائي. 15 مايو: رُفع من 280 دولار على حجم التصدير وخيار التوسع. |
|
الحالة الأساسية للمقال |
275 إلى 310 دولار |
الحالة الأساسية |
متوازن. يفترض أن الأحجام الأعلى تعوض إنفاق التوسع والتقلبات. |
|
حالة الهبوط للمقال |
220 دولار |
حالة الهبوط |
حذر. يفترض التأخيرات أو الانقطاعات أو الهوامش الأضعف تقلل التدفق النقدي. |
كيفية تداول سهم شينيير إنرجي (LNG) على BingX
تداول نظرة شينيير إنرجي لحجم التصدير والعقود والتوسع باستخدام BingX TradFi و أدوات BingX AI. نظراً لأن LNG يمكن أن يتفاعل بحدة مع أسعار الغاز العالمية وعمليات المحطات والقرارات التنظيمية، يجب على المتداولين تحديد المحفز وحدود المخاطرة قبل دخول المركز.
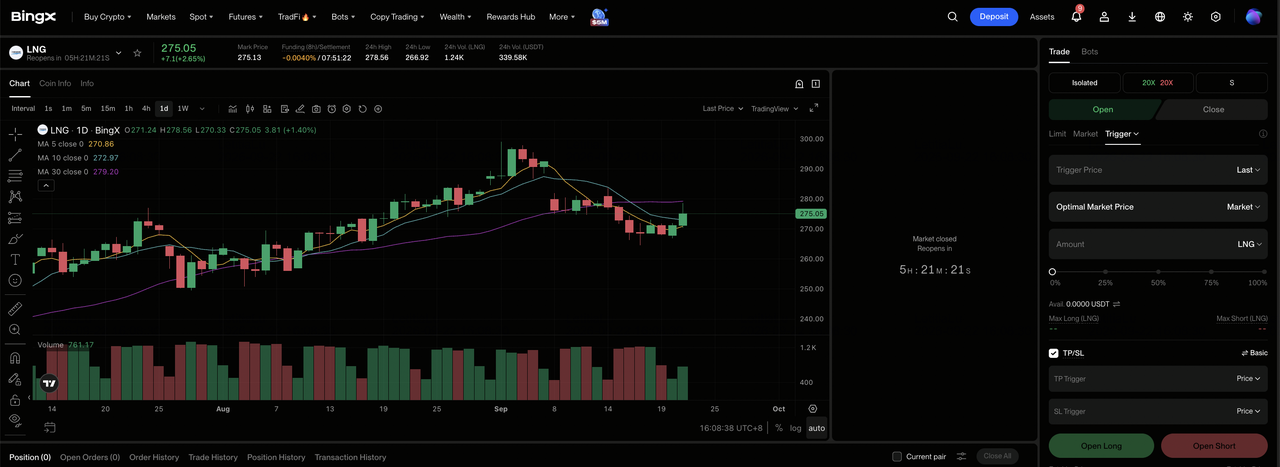
الخطوة 1: الوصول إلى BingX TradFi. اشترك وانتقل إلى القسم المتخصص TradFi في لوحة تحكم منصة BingX.
الخطوة 2: اختر شينيير إنرجي (LNG). ابحث عن واختر عقد LNG-USDT الآجل الدائم.
الخطوة 3: اختر اتجاهك. اختر فتح صاعد إذا كنت تتوقع أن ترتفع أحجام التصدير والتدفق النقدي القابل للتوزيع. اختر فتح هابط إذا كنت تتوقع انقطاعات أو تأخيرات أو هوامش أضعف.
الخطوة 4: اختر الرافعة ونمط الهامش. اختر الهامش المعزول أو المتقاطع بناء على تحملك للمخاطر. المكاسب السنوية حتى تاريخه بنسبة 38.04% والتعرض لأسواق الغاز المتقلبة توضح لماذا الرافعة المحافظة وحجم المركز الواضح مهمان.
الخطوة 5: نفذ بروتوكولات المخاطر الصارمة. ضع مستويات جني الأرباح ووقف الخسارة (TP/SL) قبل أو فوراً بعد دخول التداول. يمكن أن يتفاعل LNG بسرعة مع أحجام الشحنات والتوجيهات وفروق أسعار الغاز والانقطاعات وقرارات التصاريح.
أهم 5 مخاطر يجب مراقبتها لمستثمري شينيير إنرجي في عام 2026
تقلل عقود شينيير طويلة الأجل بعض التقلبات، لكن تنفيذ المشاريع والتنظيم وظروف السوق لا تزال تؤثر على التدفق النقدي والقيمة لكل سهم.
- تقلبات السلع والمشتقات يمكن أن تشوه الأرباح: تباين المشتقات المفيد البالغ 1.4 مليار دولار للربع الثاني عزز دخل GAAP. التحركات الكبيرة للسوق إلى السوق يمكن أن تجعل الربح الرئيسي أقل تمثيلاً لتوليد النقد الأساسي.
- تأخيرات المشاريع يمكن أن تؤجل التدفق النقدي المتعاقد عليه: أكثر من 6 مليون طن سنوياً تبقى قيد الإنشاء. تأخيرات التكليف يمكن أن تدفع الأرباح المعدلة قبل الفوائد والضرائب والاستهلاك والإطفاء إلى فترات لاحقة بينما تستمر تكاليف الفوائد والمقاولين.
- الموافقات التنظيمية يمكن أن تبطئ التوسع المستقبلي: مشاريع سابين باس وكوربوس كريستي لا تزال تتطلب موافقات FERC ووزارة الطاقة قبل أن تتقدم أكثر من 40 مليون طن سنوياً من الطاقة المحتملة. التأخيرات ستدفع النمو المستقبلي والتدفق النقدي أكثر.
- التغيرات في الطلب العالمي على الغاز الطبيعي المسال يمكن أن تضغط على الاستغلال: الطلب الآسيوي الأضعف أو التسعير الفوري الأخف يمكن أن يقلل اقتصاديات الشحنات المرنة. توفر العقود طويلة الأجل الدعم، لكن تحولات الطلب الإقليمية يمكن أن تؤثر لا تزال على الهوامش ووضع الشحنات.
- إنفاق المشاريع الثقيل ينافس عوائد المساهمين: استثمرت شينيير 1.1 مليار دولار من رأس مال النمو في الربع الثاني بينما أعادت شراء 550 مليون دولار من الأسهم. تكاليف البناء الأعلى يمكن أن تترك نقداً أقل لعمليات إعادة الشراء وتخفيض الديون وعوائد رأس المال الأخرى.
أفكار نهائية: هل يجب أن تستثمر في شينيير إنرجي في عام 2026؟
حولت شينيير بالفعل كوربوس كريستي المرحلة 3 إلى أحجام أعلى ونمو إيرادات بنسبة 24% وتوجيهات تدفق نقدي مرفوعة. منصتها المتعاقدة وطاقتها التشغيلية البالغة 55 مليون طن سنوياً توفر رؤية أكثر من منتج سلعي خالص، رغم أن أرباح GAAP تبقى متقلبة. السؤال المتبقي هو مدى كفاءة تحويل ذلك التقدم التشغيلي إلى تدفق نقدي حر مستدام لكل سهم.
تتطلب حالة الصعود قطارات جديدة موثوقة والمزيد من العقود واستمرار عوائد النقد لدعم 340 دولار. تعكس حالة الهبوط الانقطاعات أو الهوامش الأقل أو تأخيرات التوسع التي تسحب السهم نحو 220 دولار. قد يراقب المتداولون المحافظون الإنتاج السنوي والتدفق النقدي القابل للتوزيع وجداول المشاريع والموافقات التنظيمية وصافي الديون قبل معاملة إعادة التقييم كمستدامة.
تذكير المخاطر: التداول والاستثمار في الأسهم مثل LNG ينطوي على مخاطرة عالية لخسارة رأس المال. أسعار السلع والمشتقات وانقطاعات المحطات وتأخيرات البناء والتنظيم والتداول بالرافعة يمكن أن تنتج خسائر سريعة. قم ببحث مستقل قبل تخصيص رأس المال.
قراءة ذات صلة
- أفضل أسهم طاقة الذكاء الاصطناعي للشراء في عام 2026: النووية والغاز وخلايا الوقود وبناء قوة الذكاء الاصطناعي
- أفضل أسهم وصناديق الطاقة المتداولة للشراء في عام 2026: أزمة طاقة الذكاء الاصطناعي تلتقي بالتقلبات الجيوسياسية
- توقعات أسعار الغاز الطبيعي 2026: صدمة طاقة عالمية بقيمة 15 دولار أو فخ فائض أمريكي؟
- توقعات أسعار إكسونموبيل (XOM) 2026: هل يمكن للنفط ونمو الإنتاج دفع XOM نحو 205 دولار؟
- توقعات أسعار أوكسيدنتال بتروليوم (OXY) 2026: هل يمكن للنفط وإلغاء الرافعة دفع OXY نحو 85 دولار؟
